Tendências e Comportamento
Melhores celulares do mundo em 2026; veja opções a partir de R$ 5.200
| 30/10/26Descubra quais são os melhores celulares do mundo em 2026, com base em desempenho, câmeras e bateria
Saiba como listar receitas, despesas e dívidas, montar seu primeiro orçamento e revisar o saldo semanalmente, com exemplo fictício e metas possíveis.
Para organizar a vida financeira, reúna extratos, faturas e comprovantes dos últimos 30 dias. Anote a renda líquida, as dívidas e os vencimentos; depois compare entradas e saídas para decidir prioridades.
É possível começar mesmo com renda apertada ou contas atrasadas. O levantamento mostra quais compromissos estão sem cobertura e quais ajustes cabem na realidade da casa, sem pressupor que sempre haverá dinheiro sobrando.
Junte extratos bancários, faturas de cartão, comprovantes de contas e recibos. Os últimos 30 dias são um ponto de partida, não um limite: acrescente compromissos conhecidos que não aparecem nesse período.
Não espere reunir tudo para começar. Registre o que encontrar e complete as informações ao longo do levantamento. Inclua despesas pequenas, como um lanche ou uma recarga, para que apareçam no total.
Como rotina inicial, anote os gastos no mesmo dia e identifique se foram pagos no crédito, no débito, no Pix ou em dinheiro. Primeiro registre; deixe as decisões sobre cortes para depois da comparação. Se várias pessoas dividem as contas, separe os registros familiares dos individuais.
Renda líquida é o valor recebido depois dos descontos. Em uma matéria do SOS Consumidor sobre organização financeira, Marco Aurélio Pitta recomenda conhecer esse valor após descontos como imposto de renda, INSS, vale-transporte e plano de saúde. Use o dinheiro que efetivamente chega à conta, não o salário bruto.
Se a renda varia, a média dos últimos meses pode servir como referência inicial, mas não garante esse recebimento. Confira também o orçamento nos meses de menor renda e mantenha entradas fixas e eventuais em linhas separadas.
Na lista de dívidas, anote credor, tipo de dívida, saldo atualizado, parcela, vencimento, existência de atraso e juros cobrados. Marque como “a confirmar” o que ainda não souber. Mantenha o saldo total da dívida separado do valor a pagar no mês.
Fixo ou variável descreve o comportamento do gasto. Para este orçamento, separe valores relativamente previsíveis, como aluguel e mensalidades, daqueles que oscilam conforme consumo ou frequência, como mercado e farmácia. A explicação sobre despesas fixas e variáveis do O Bom Acordo apresenta essa distinção; contas recorrentes, como água e luz, exigem atenção porque seus valores oscilam.
Essencial ou dispensável responde a outra pergunta: qual é a prioridade desse gasto para a família? Uma assinatura pouco usada tem cobrança fixa, mas é ajustável. Já o mercado varia de valor e continua sendo uma necessidade básica.
Uma forma prática de organizar os gastos é cruzar as duas classificações. Os exemplos abaixo são adaptáveis: a prioridade muda conforme as necessidades da casa.
| Comportamento | Exemplos de gasto essencial | Exemplos de gasto dispensável ou adiável |
|---|---|---|
| Fixo: valor relativamente previsível | Aluguel, plano de saúde | Assinaturas pouco usadas, serviços acima da necessidade |
| Variável: valor ou frequência oscilante | Mercado, transporte, remédios | Compras não planejadas, parte do lazer e do delivery |
Uma parcela contratada é um compromisso previsível, mas não se torna automaticamente uma necessidade básica. Mantenha seus detalhes na lista de dívidas e conte o pagamento uma única vez nas saídas. Educação e manutenção também exigem avaliação das consequências antes de qualquer redução.
Com as informações reunidas, faça a comparação nesta ordem:
O guia do Trilho Financeiro para organizar as finanças propõe separar gastos em essenciais, importantes e adiáveis. Use essas categorias para avaliar prioridades, sem transformar cada exemplo em uma regra para toda família.
Reduzir gastos adiáveis pode não ser suficiente. Se o déficit persistir após os ajustes possíveis, reavalie compromissos e alternativas de renda, reconhecendo que nem toda opção estará disponível. O registro ajuda a localizar a falta de dinheiro; não substitui renda insuficiente.
Escolha uma ferramenta que consiga manter atualizada. Não é necessário contratar um serviço para começar.
Na mesma ferramenta, diferencie valores previstos dos efetivamente recebidos ou pagos. Se uma conta foi paga, atualize sua situação para não tratá-la novamente como pendência.
Reserve um momento semanal para atualizar os registros. Concentre a revisão em dois pontos:
Se faltar, adie gastos ajustáveis e reduza despesas variáveis apenas sem comprometer necessidades básicas. Considere conversar com o credor sobre uma obrigação incompatível com o saldo, sem contar com uma mudança de condições antes de ela ser confirmada.
No fechamento mensal, compare o previsto com o realizado. A cada três meses, revise assinaturas e serviços recorrentes. Se houver atrasos repetidos ou despesas acima da previsão, refaça os valores em vez de manter cortes inviáveis no papel.
Este exemplo é fictício e ilustrativo. Uma família recebe R$ 2.000 líquidos fixos e prevê R$ 400 de renda extra eventual, totalizando R$ 2.400. Também tem uma fatura de cartão de R$ 1.200 pendente.
As despesas fixas somam R$ 1.310: aluguel de R$ 800, internet e telefone de R$ 100, plano de saúde de R$ 150, parcela de empréstimo de R$ 200 e assinaturas de R$ 60.
As variáveis somam R$ 1.190: água e luz de R$ 180, mercado de R$ 600, transporte de R$ 220, farmácia de R$ 40 e lazer com delivery de R$ 150.
O total é R$ 2.500, ou R$ 100 acima das entradas previstas. A família reduz assinaturas de R$ 60 para R$ 20 e lazer com delivery de R$ 150 para R$ 90. A redução soma R$ 100, levando as despesas listadas a R$ 2.400, sem alterar os valores das necessidades básicas.
As despesas listadas só igualam as entradas se os R$ 400 extras entrarem. Sem essa renda, ainda faltam R$ 400. A revisão semanal precisa confrontar a previsão com os recebimentos reais; os cortes apresentados não resolvem esse cenário.
A fatura de R$ 1.200 continua sem cobertura. Não existe margem para uma parcela adicional de R$ 300, nem para outra parcela positiva no orçamento apresentado. Aceitar um acordo exige uma mudança real na capacidade de pagamento, sem retirar dinheiro das necessidades básicas.
Considere a renegociação diante de atraso ou de parcelas incompatíveis com o orçamento. Antes de aceitar, avalie três pontos:
O guia de planejamento financeiro do Informes em Foco ressalta que a parcela do acordo precisa caber no orçamento. Um desconto não basta: uma prestação inviável pode gerar novo atraso.
Se não conseguir pagar a fatura integral do cartão, registre o saldo pendente e compare as condições e o custo total das opções apresentadas. Só inclua um pagamento adicional no plano se existir capacidade real para assumi-lo.
Defina o objetivo, o valor, o prazo e de onde sairá o dinheiro. Como exemplo ilustrativo, juntar R$ 120 em seis meses exige R$ 20 por mês, sem considerar rendimentos. Esse valor só entra no plano se houver margem.
Se a conta não fechar, ajuste o valor ou o prazo. Não conte com uma economia ainda não confirmada ou com renda eventual como se fosse garantida.
Sem sobra, uma meta inicial é concluir o levantamento das dívidas e identificar quais compromissos estão sem cobertura. Preservar os pagamentos correntes também é um objetivo, mas não resolve dívidas anteriores, como a fatura do exemplo.
Nenhuma proporção de divisão da renda serve a toda família. Defina limites ajustáveis e reveja-os quando a renda ou as despesas mudarem.
Reúna extratos, faturas e comprovantes. Liste renda líquida, despesas, dívidas e vencimentos; compare entradas e saídas antes de decidir cortes.
Não. Um caderno ou bloco de notas também serve. Escolha uma opção em que consiga registrar e conferir os valores com frequência.
Não existe valor universal. Primeiro avalie necessidades básicas e compromissos. Se houver margem, defina um valor possível; se não houver, não force uma poupança que deixe contas sem cobertura.
Considere renegociar se houver atraso ou se a parcela não couber. Compare prestação, custo total e prazo antes de aceitar, preservando necessidades básicas.
Escolha um objetivo, estabeleça valor e prazo e identifique de onde sairá o dinheiro. Ajuste a meta se o pagamento necessário não couber.
Uma revisão semanal é uma rotina inicial: confira o saldo até o próximo recebimento e as contas a vencer. Mensalmente, compare gastos previstos e realizados.
O primeiro orçamento está montado quando receitas, despesas e dívidas estão registradas e comparadas. A revisão semanal mantém esse quadro atualizado e mostra quais decisões precisam ser revistas.
Contas atrasadas e renda apertada não são falhas de caráter. Se ainda faltar dinheiro, o levantamento continua útil: ele identifica compromissos sem cobertura e delimita o que cabe antes de assumir novas parcelas ou metas.

Descubra quais são os melhores celulares do mundo em 2026, com base em desempenho, câmeras e bateria
Parceria libera conexão via satélite direta no celular para uso do WhatsApp e do Google Maps em áreas sem sinal; veja como ativar a função gratuitamente
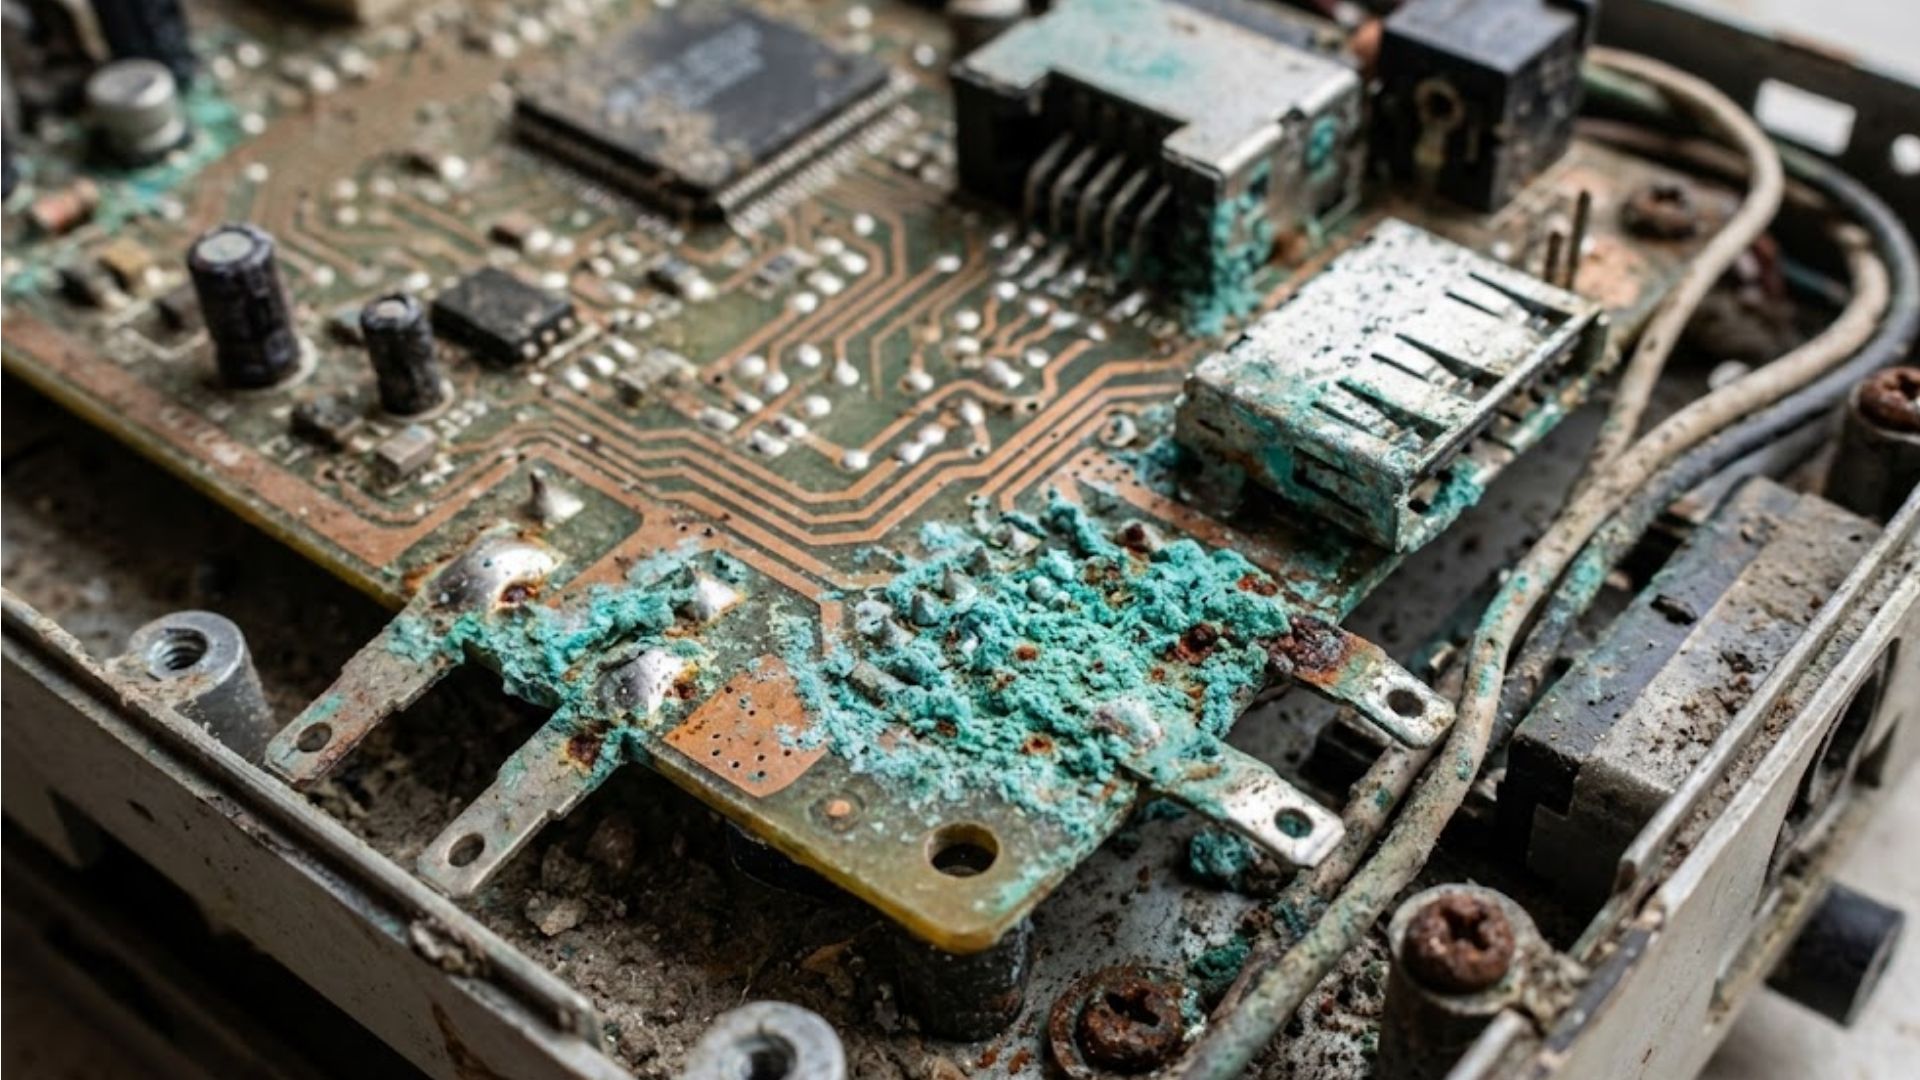
Descubra o que é o zinabre, entenda os riscos dessa oxidação verde para os seus equipamentos e aprenda a limpá-la