
Notícias e Atualidades
Novembro tem 3 feriados nacionais; confira o calendário com todas as folgas
| 27/10/26Veja quais são os feriados nacionais e locais e programe-se!
Entenda o desconto hiperbólico, como a espera muda o valor percebido de recompensas e como o conceito aparece em compras, parcelamentos e poupança.
Desconto hiperbólico é a tendência de dar mais peso a uma recompensa imediata do que a um benefício maior que só chegaria depois. Quanto mais distante no tempo está a recompensa, menor o valor que costumamos atribuir a ela.
O conceito descreve um padrão de escolha, não um julgamento sobre quem compra, parcela ou deixa para poupar depois. Ele ajuda a compreender escolhas entre consumir agora e reservar dinheiro para um objetivo futuro.
Nesse contexto, “desconto” não significa redução de preço, cupom ou promoção. O que diminui é o valor percebido da recompensa com a espera, e não o preço de um produto.
Em resumo:
Pense em duas opções: receber algo agora ou receber algo melhor mais tarde. Na descrição simplificada do desconto hiperbólico, a proximidade da primeira opção ganha peso na escolha, mesmo diante de uma recompensa maior no futuro.
A ideia mais ampla é o desconto do futuro, descrito por Utsumi e Miranda (2018), também chamado de desconto temporal: uma recompensa passa a ser vista como menos valiosa à medida que sua entrega é adiada. O desconto hiperbólico descreve uma forma específica dessa redução, e não um nome intercambiável para todo desconto temporal.
De forma simplificada, o modelo hiperbólico costuma ser descrito como uma queda mais acentuada do valor percebido no início da espera e menos acentuada depois, como apresenta esta explicação didática sobre desconto temporal. Nesse modelo, um mesmo acréscimo de espera pode pesar mais quando a recompensa está próxima do presente do que quando ela já está distante.
O estudo de Coelho (2003) sobre recompensas imediatas e atrasadas descreve a perda de valor da recompensa com o aumento do atraso. Isso diz respeito ao valor atribuído à recompensa, não a uma mudança no seu valor em reais.
A explicação do g1 sobre o viés do presente apresenta um conceito relacionado: dar mais peso ao benefício imediato do que a ganhos futuros. Uma comparação hipotética entre receber R$ 100 hoje ou R$ 120 daqui a um mês ilustra essa preferência.
Nesse exemplo, a pessoa poderia escolher os R$ 100 imediatos, mas preferir R$ 120 em treze meses a R$ 100 em um ano. Os valores e o intervalo de um mês entre as alternativas seriam os mesmos; mudaria a distância até o presente.
A comparação ilustra uma possível mudança de preferência, não um resultado de pesquisa sobre quantas pessoas fariam cada escolha. O ponto é observar como a proximidade de receber agora ganha peso na decisão.
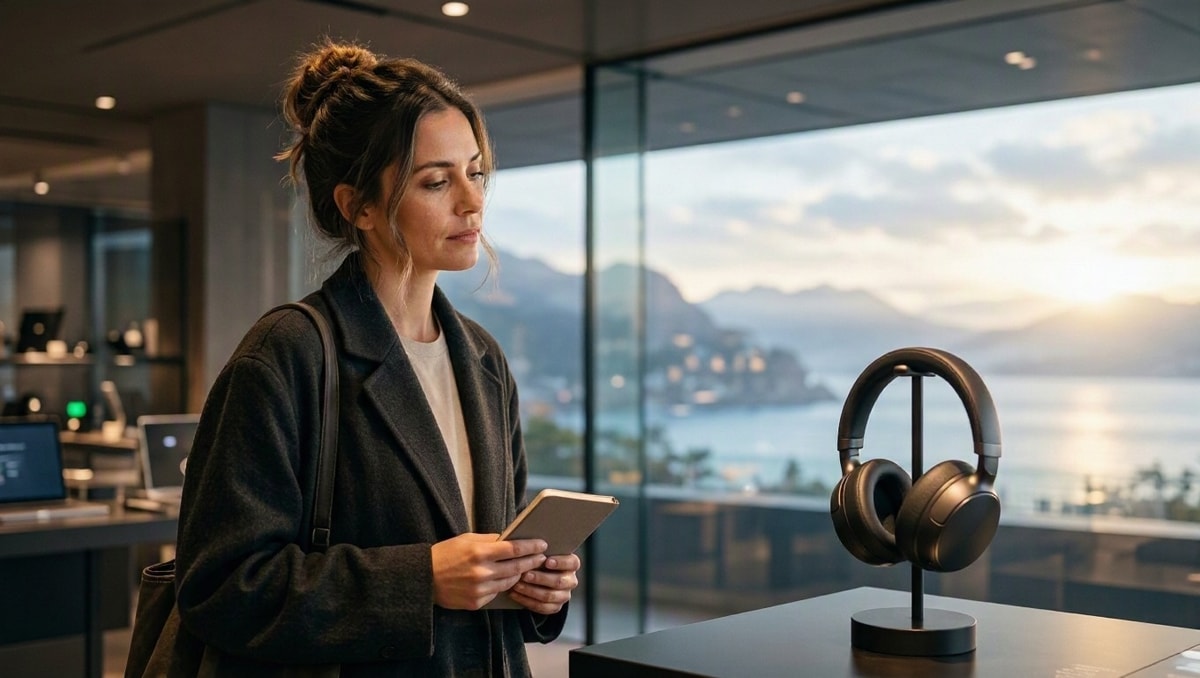
Compra por impulso (exemplo hipotético). Alguém planeja guardar dinheiro para uma viagem no fim do ano. Ao passar por uma loja, vê um fone de ouvido de que gostou. O prazer de levá-lo hoje parece concreto e próximo; a viagem, meses adiante, fica em segundo plano. A pessoa compra o fone e, ao rever o orçamento, percebe que destinou à compra um valor que pretendia guardar.
Parcelamento para usufruir agora (exemplo hipotético). Alguém quer trocar o celular e vê que consegue levar o aparelho hoje, dividindo o pagamento em parcelas pequenas. Nessa situação, a pessoa se concentra em usar o celular e no valor de cada parcela, deixando o custo total em segundo plano. As parcelas, porém, são compromissos futuros que se somam às outras despesas previstas no orçamento.
Isso não significa que todo parcelamento seja impulsivo. Parcelar pode ser uma escolha planejada, feita depois de conferir o custo total e a capacidade de pagar. A forma de pagamento, sozinha, não permite concluir como a decisão foi tomada.
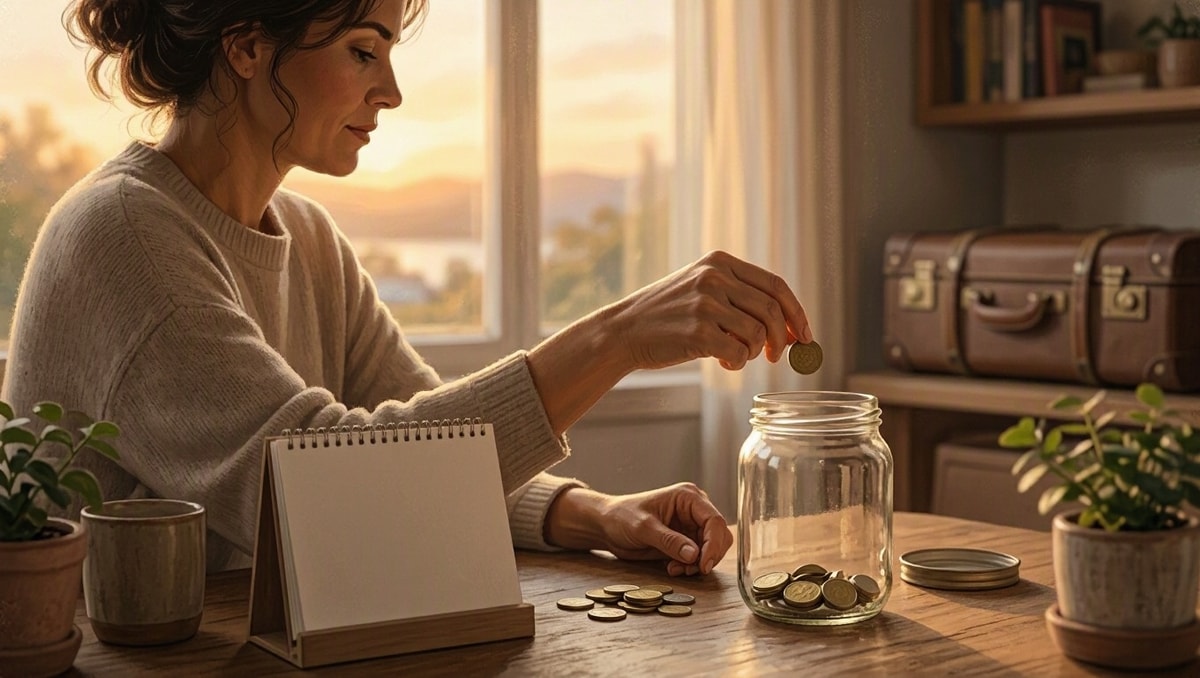
Ao escolher entre gastar um valor disponível e guardá-lo para um objetivo futuro, a pessoa compara benefícios que chegam em momentos diferentes. O adiamento da poupança pode ilustrar esse padrão de escolha.
Adiamento da poupança (exemplo hipotético). Uma pessoa decide começar a guardar parte do que ganha. No primeiro mês, prefere usar o valor disponível em um jantar com amigos. No segundo, escolhe comprar um item para a casa. Em cada decisão, gastar hoje parece mais atraente do que reservar para o objetivo distante. A frase “começo no mês que vem” se repete. Ao rever o plano, a pessoa percebe que ainda não começou a guardar.
O exemplo ilustra um padrão de escolha, não uma avaliação do caráter ou da força de vontade de alguém. Nem todo adiamento da poupança tem essa explicação: uma decisão isolada não revela por que uma pessoa deixou de guardar dinheiro.
Para distinguir os sentidos, considere uma oferta hipotética: uma loja passa a vender um produto por um preço menor que o anterior. Esse exemplo ilustra o uso comercial da palavra “desconto”. Já no desconto hiperbólico, a discussão é sobre o valor percebido de uma recompensa em diferentes momentos, não sobre uma alteração na etiqueta.
| Critério | Desconto hiperbólico | Desconto comercial no exemplo |
|---|---|---|
| O que diminui | O valor percebido de uma recompensa com a espera | O preço cobrado pelo produto |
| O que comparar | Benefícios em momentos diferentes, como consumir agora ou poupar | O preço anterior e o preço da oferta hipotética |
| Exemplo ilustrativo | Preferir uma quantia menor hoje a uma maior depois, mas mudar de preferência quando ambas ficam distantes | Uma etiqueta que mostra o mesmo produto por um preço menor |
As propostas abaixo são exercícios de reflexão, não técnicas com resultado garantido. Para examinar uma compra ou um plano de poupança, vale comparar o benefício de agora com os compromissos e objetivos futuros.
É a tendência de dar mais peso a uma recompensa imediata do que a um benefício maior no futuro. Descreve uma forma específica de desconto temporal, a redução do valor percebido de uma recompensa com a espera.
Não. Imagine uma oferta com preço menor que o anterior: esse exemplo ilustra o sentido comercial de desconto. No desconto hiperbólico, o que diminui é o valor percebido de uma recompensa com a espera, não o preço na etiqueta.
Uma possibilidade é que o benefício imediato receba mais peso do que o objetivo futuro. O desconto hiperbólico ajuda a descrever esse padrão, mas não explica sozinho cada decisão de compra ou de poupança.
Não. Parcelar pode ser uma escolha planejada, feita depois de avaliar o custo total e o compromisso das parcelas no orçamento.
Pode aparecer quando alguém adia guardar um valor disponível porque gastar agora parece mais atraente do que reservar para um objetivo futuro. É uma ilustração possível, não uma explicação de todo adiamento.
Não. O conceito descreve um padrão de escolha, não uma condição clínica. Uma compra ou um adiamento da poupança não constitui diagnóstico.
Você pode experimentar uma pausa para refletir, comparar o custo total e planejar um valor para guardar. São propostas para examinar a escolha, sem garantia de reduzir o desconto hiperbólico ou de obter determinado resultado financeiro.
O desconto hiperbólico ajuda a descrever por que uma recompensa imediata ganha peso diante de um benefício futuro. Os exemplos de compras, parcelamento e poupança mostram como esse padrão se relaciona com decisões cotidianas, sem explicar sozinho cada uma delas.
Na próxima decisão de gasto, uma forma de refletir é comparar o que se ganha agora, o que se paga depois e como a escolha se relaciona com outros planos.

Veja quais são os feriados nacionais e locais e programe-se!
Confira 50 prompts prontos para gerar fotos profissionais com IA. Crie retratos realistas para LinkedIn, estúdio, ensaios externos e família
Veja como economizar na conta de luz com hábitos, manutenção e uso dos aparelhos. Aprenda a comparar o consumo em kWh e priorizar sem promessas.