Gestão
O que é squad? Entenda como funciona esse modelo de equipe
| 25/09/26Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Aprenda a reunir extratos, categorizar despesas e analisar seus gastos para entender o orçamento e identificar oportunidades de redução.
Diagnóstico financeiro pessoal é o levantamento de tudo o que entrou e saiu nos últimos meses, categorizado, para identificar onde o dinheiro realmente vai. Faz-se em três etapas: reunir extratos e faturas do período, classificar cada lançamento em categorias estáveis e somar por grupo. Só depois desse retrato faz sentido decidir o que cortar.
Você já fechou o aplicativo do banco sem entender como o saldo sumiu tão rápido? Essa sensação de "não sei para onde meu dinheiro vai" é o sintoma mais comum de quem nunca fez um diagnóstico financeiro pessoal. Antes de cortar gastos, trocar de banco ou assinar qualquer produto financeiro, é preciso responder a uma pergunta simples e desconfortável: quanto entra, quanto sai e em quais categorias esse dinheiro se dissolve todo mês.
Este guia apresenta um processo prático para reunir extratos e registros, organizar receitas e despesas, categorizar cada lançamento e identificar os grupos de gasto que mais pesam no orçamento. A partir desse diagnóstico, é possível avaliar com mais critério quais despesas podem ser reduzidas e considerar alternativas complementares dentro do planejamento financeiro.
Diagnóstico financeiro pessoal é o levantamento detalhado de receitas, despesas e patrimônio de uma pessoa ou família, funcionando como um raio-x da saúde financeira em um determinado momento. Diferente de um controle superficial de gastos, ele exige reunir todas as fontes de entrada de dinheiro e todas as saídas, sejam fixas ou variáveis, para formar um retrato completo — e não apenas uma impressão baseada em memória recente.
Fazer esse levantamento antes de contratar produtos financeiros, como empréstimos, cartões adicionais ou linhas de crédito, ajuda a evitar decisões precipitadas e reduz o risco de comprometer a renda além da capacidade real de pagamento. Sem esse retrato prévio, é comum assumir compromissos financeiros com base em uma percepção otimista do próprio orçamento, o que tende a agravar desequilíbrios já existentes em vez de resolvê-los.
O ponto de partida indispensável de qualquer diagnóstico é reunir extratos bancários, faturas de cartão e todos os registros de gastos do mesmo período — idealmente os últimos três a seis meses, para captar despesas sazonais e variações de renda. Sem essa base completa, o diagnóstico fica parcial: gastos feitos em dinheiro, transferências entre contas ou faturas de cartões pouco usados costumam escapar de análises apressadas e distorcem o resultado final.
Depois de reunir os documentos, organize-os em um único lugar — planilha, aplicativo ou caderno — separando claramente receitas (salário, rendimentos extras, benefícios) de despesas (fixas e variáveis). Essa separação inicial, ainda sem categorização detalhada, já permite verificar se a soma das entradas é de fato maior que a soma das saídas no período analisado.
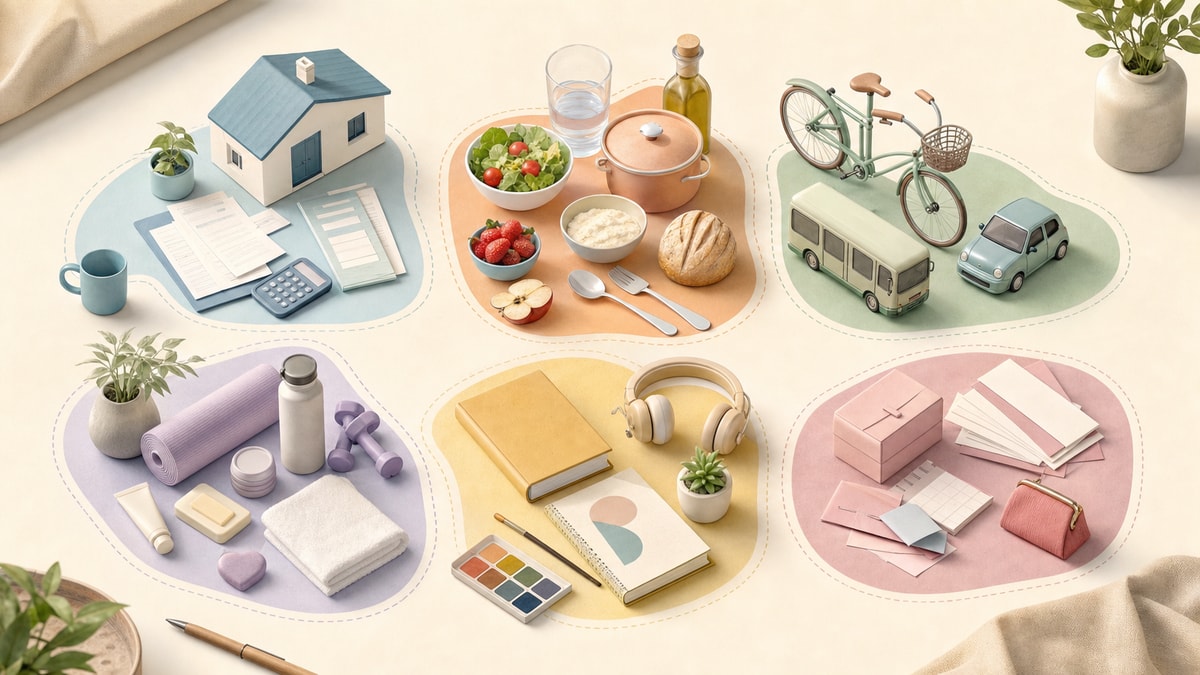
Categorizar despesas significa agrupar cada lançamento em blocos como moradia, alimentação, transporte, saúde, lazer e dívidas. Esse agrupamento revela o peso percentual de cada grupo dentro do orçamento total, o que facilita identificar excessos que, olhados lançamento por lançamento, pareceriam pequenos e isolados, mas que somados representam uma parcela desproporcional da renda.
Para tornar esse processo mais concreto, considere um cenário hipotético de organização de categorias, apenas ilustrativo:
| Categoria | Exemplos de lançamentos |
|---|---|
| Moradia | Aluguel, condomínio, contas de água e energia |
| Alimentação | Supermercado, refeições fora de casa |
| Transporte | Combustível, aplicativos de transporte, manutenção do veículo |
| Assinaturas e lazer | Streaming, aplicativos, eventos |
| Dívidas e crédito | Parcelas de financiamento, fatura de cartão |
Ferramentas de registro financeiro podem acelerar a organização dos lançamentos e a visualização dos gastos por categoria, mas não substituem a revisão de cada lançamento. Compras ambíguas, como uma ida à farmácia que mistura remédios e itens de conveniência, exigem ajuste para que a categoria não fique distorcida.
Em um cenário ilustrativo, uma pessoa fictícia organiza quatro meses de extratos e compara os totais por categoria. Ela percebe que "assinaturas e lazer" ocupa uma fatia maior do orçamento do que esperava e que os gastos com alimentação fora de casa cresceram mês a mês. A comparação permite revisar quais assinaturas ainda fazem sentido e quais hábitos merecem atenção, com base nos valores registrados.
Com os lançamentos categorizados, a etapa seguinte é olhar para os totais de cada grupo e identificar os "vilões" do orçamento — categorias que consomem uma parcela desproporcional da renda sem entregar benefício equivalente. Refeições fora de casa, assinaturas de serviços pouco utilizados e compras por impulso costumam aparecer entre os candidatos mais comuns a corte, justamente porque se acumulam em pequenos valores que passam despercebidos quando analisados isoladamente.
Ainda é comum encontrar pessoas que fazem esse controle em papel ou de memória, sem qualquer categorização estruturada, o que limita a profundidade da análise e dificulta a comparação entre períodos, conforme aponta pesquisa sobre gestão de finanças pessoais. Quando o registro não é sistemático, torna-se difícil perceber tendências, como o crescimento gradual de uma categoria específica ao longo de vários meses, e a análise tende a se basear em impressões pontuais em vez de dados consolidados.
Retomando o cenário ilustrativo da categorização, ao comparar os quatro meses analisados, a pessoa fictícia percebe que a categoria "alimentação fora de casa" cresceu progressivamente mês a mês. Esse tipo de padrão só se torna visível quando os dados são organizados de forma contínua e comparável, e não apenas revisados uma única vez.
Depois de identificar os grupos de gasto mais relevantes, cortar despesas supérfluas apontadas pelo diagnóstico é uma ação imediata e concreta para equilibrar o orçamento. Isso não significa eliminar categorias inteiras de forma abrupta, mas revisar item por item dentro do grupo identificado: cancelar assinaturas duplicadas ou pouco usadas, renegociar contratos fixos, substituir hábitos de consumo por opções mais econômicas nas categorias que mais pesam, sem comprometer despesas essenciais como moradia, saúde e alimentação básica.
Um critério útil para decidir o que cortar é perguntar, para cada item da categoria mais pesada, se o gasto está sendo efetivamente utilizado e se cumpre uma função proporcional ao seu custo. Itens que não passam por esse teste — como uma assinatura de streaming pouco acessada ou uma refeição fora de casa que poderia ser substituída sem perda relevante de qualidade de vida — tendem a ser os primeiros candidatos ao corte, exatamente por representarem a menor resistência à mudança.
Atualizar o diagnóstico mensalmente permite acompanhar tendências, como o crescimento gradual de uma categoria de gasto, antes que ela se torne um problema estrutural. Uma revisão mais completa, com todos os extratos revisados desde o início, costuma ser útil a cada três ou seis meses.
Sim. Uma planilha simples, com colunas para data, categoria, valor e descrição do lançamento, já permite reunir e categorizar receitas e despesas. O ponto essencial não é a ferramenta escolhida, mas a consistência em registrar e revisar todos os lançamentos do período analisado.
Não necessariamente. O diagnóstico é a etapa de levantamento e organização dos dados, enquanto um planejador financeiro pode ajudar a interpretar esses dados dentro de objetivos de médio e longo prazo, especialmente em situações mais complexas, como dívidas múltiplas ou planejamento de aposentadoria.
Nesse caso, é útil calcular uma média de receita com base nos últimos meses e categorizar as despesas fixas separadamente das variáveis, para identificar qual é o piso mínimo de gasto mensal. Isso ajuda a definir quanto da renda variável pode ser destinado a despesas discricionárias sem comprometer os compromissos fixos.
Sim, e o processo é o mesmo: reunir extratos e registros de todos os membros que compartilham despesas, categorizar os lançamentos de forma conjunta e analisar os totais por categoria considerando a renda familiar combinada, não apenas a renda individual.
Depende do volume de lançamentos e da organização prévia dos documentos. A duração varia conforme o número de contas, lançamentos e comprovantes que precisam ser reunidos e classificados.
O diagnóstico financeiro pessoal não é um evento único, mas um processo que ganha valor quando repetido: reunir extratos, categorizar lançamentos e analisar os grupos de gasto mais relevantes revela padrões que passam despercebidos no controle informal do dia a dia. A partir desse retrato, cortar despesas supérfluas identificadas na análise se torna uma decisão baseada em dados, e não em suposições sobre onde o dinheiro estaria sendo gasto.
Esse primeiro levantamento, ainda que incompleto, já é suficiente para começar a enxergar com mais clareza para onde o dinheiro está realmente indo.

Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Entenda o que é data driven, como funciona a decisão orientada por dados, onde essa abordagem aparece nos negócios e quais cuidados adotar.
Aprenda como fazer um planejamento estratégico para pequenas empresas com 3 perguntas, prioridades claras e uma rotina simples de acompanhamento.