Gestão
O que é squad? Entenda como funciona esse modelo de equipe
| 25/09/26Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Veja como montar um orçamento familiar em quatro passos: registre a renda, separe despesas, controle gastos variáveis e planeje reserva e objetivos.
Um exemplo prático de orçamento familiar distribui a renda em quatro passos: registrar todas as fontes de entrada da casa, separar as despesas essenciais e inadiáveis, identificar e limitar as variáveis e destinar o que sobra a reserva e objetivos. Cortar gastos às pressas, sem esse mapa, costuma atingir o que é mais visível sem resolver o desequilíbrio.
Muitas famílias chegam ao meio do mês sem saber exatamente quanto ainda têm disponível, e decidem cortar gastos de forma aleatória quando o dinheiro não fecha. Esse tipo de decisão às pressas costuma atingir o que é mais visível — lazer, compras, delivery — sem necessariamente resolver o desequilíbrio real entre entradas e saídas. Um orçamento familiar bem construído muda esse padrão porque transforma sensações vagas de "está faltando dinheiro" em números concretos: quanto entra, quanto é comprometido, quanto sobra e onde existe margem para ajustar.
O orçamento familiar funciona como uma ferramenta de controle das receitas e das despesas, que pode ser adaptada à realidade de cada casa em vez de seguir um modelo único e fixo. Algumas famílias organizam esse controle em planilha, outras em aplicativo ou caderno; o formato importa menos do que a disciplina de registrar valores reais e revisá-los com frequência.
Este artigo apresenta exemplos práticos de como estruturar esse orçamento em quatro passos — registrar a renda, separar despesas essenciais, controlar despesas variáveis e destinar parte do dinheiro a objetivos e reserva.
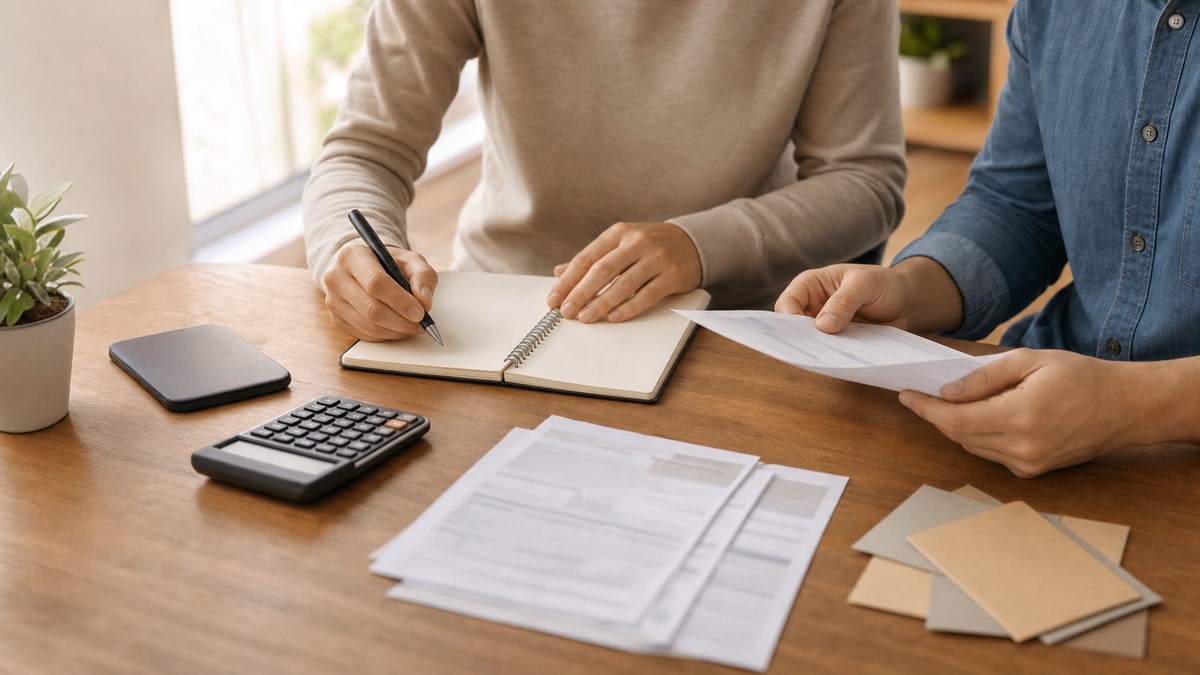
Para montar um orçamento que funcione, o primeiro número precisa ser a renda líquida mensal da família — o valor que efetivamente entra na conta depois de descontados impostos e contribuições obrigatórias. Isso inclui salário fixo, rendimentos de trabalho autônomo, pró-labore, benefícios recorrentes, pensões e qualquer outra entrada regular. Rendas variáveis, como comissões ou trabalhos ocasionais, podem ser somadas separadamente e tratadas como reforço eventual, não como base do planejamento; assumir esse dinheiro como garantido tende a criar um orçamento frágil, que quebra no primeiro mês em que a entrada extra não aparece.
Para acompanhar esse raciocínio ao longo dos próximos passos, vale considerar um cenário hipotético e ilustrativo: a família Andrade, formada por dois adultos que trabalham e um filho em idade escolar. Esse exemplo não representa um caso real nem estatística de pesquisa — serve apenas para mostrar como os números se conectam entre os passos. Suponha que a renda líquida somada dos dois adultos seja o ponto de partida do orçamento dessa família fictícia; a partir desse valor, cada passo seguinte apresenta uma decisão possível, não uma resposta obrigatória para todas as famílias.
Despesas essenciais são aquelas que garantem a manutenção básica da casa e da família, e que não desaparecem mesmo em meses de aperto financeiro: moradia (aluguel ou financiamento, condomínio, água, luz e gás), alimentação básica, transporte para trabalho e escola, saúde (plano, medicamentos, consultas) e compromissos fixos como financiamentos e mensalidades escolares. Organizar essas despesas por categoria, em vez de olhar apenas para o total genérico, ajuda a identificar se algum item cresceu proporcionalmente mais do que a renda ao longo dos meses.
Para quem quer se apoiar em um roteiro mais estruturado ao classificar essas contas, o material sobre orçamento familiar do Conselho Federal de Contabilidade detalha essa lógica de separar despesas por categoria antes de decidir onde ajustar.
No cenário hipotético da família Andrade, a soma de moradia, alimentação básica, transporte e saúde ocuparia uma parte relevante da renda líquida registrada no passo anterior. Esse valor, uma vez separado com clareza, permite ver quanto realmente resta para despesas variáveis, objetivos e reserva — em vez de decidir esses destinos "no que sobrar" sem nenhum número de referência.
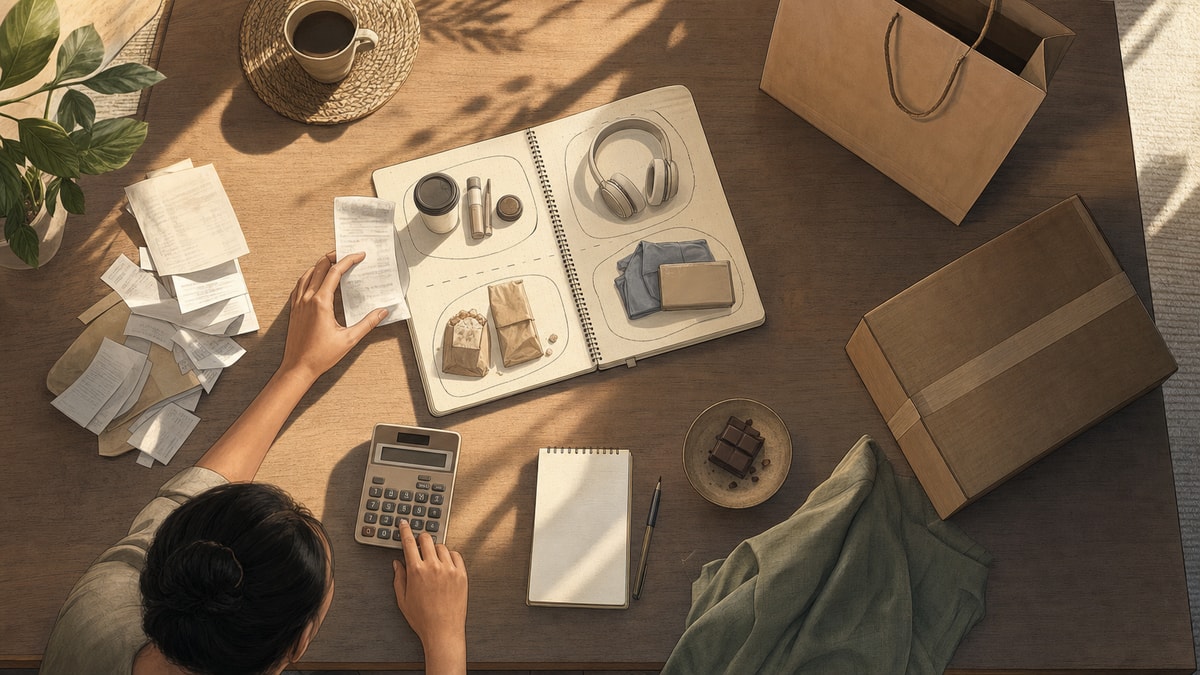
Despesas variáveis mudam de valor mês a mês e, em geral, oferecem mais espaço para ajuste do que as essenciais: lazer, streaming, roupas, presentes, delivery, compras não planejadas e manutenções não programadas. Elas costumam ser as primeiras candidatas quando o orçamento precisa de ajuste, mas isso só é possível quando existe registro — sem anotar esses gastos, é comum subestimar quanto eles realmente somam ao final do mês.
Ferramentas simples resolvem esse controle na maioria dos casos: uma planilha com colunas por categoria, um aplicativo de finanças pessoais ou até um caderno com lançamentos diários. O critério de escolha não é a sofisticação da ferramenta, e sim a consistência de uso — um controle detalhado que é abandonado na segunda semana vale menos do que um registro simples mantido todos os meses.
A tabela abaixo resume a diferença de tratamento entre os dois tipos de despesa:
| Categoria | Exemplos | Grau de flexibilidade |
|---|---|---|
| Essenciais | Moradia, alimentação básica, transporte, saúde | Baixo: dificilmente podem ser eliminadas no curto prazo |
| Variáveis | Lazer, streaming, roupas, compras não planejadas | Alto: podem ser reduzidas ou adiadas conforme a prioridade do mês |
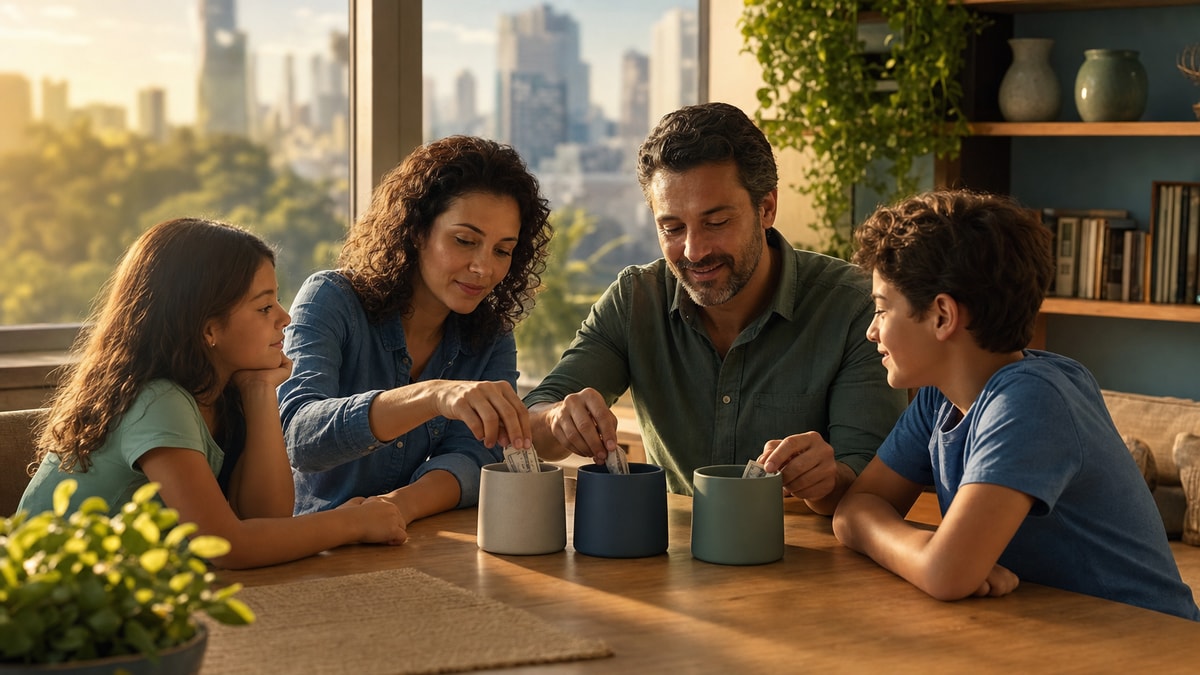
Depois de separar despesas essenciais e variáveis, o próximo passo é decidir quanto da renda será destinado a objetivos financeiros e a uma reserva. Objetivos podem ser de curto prazo (uma viagem, uma troca de equipamento), médio prazo (reforma, curso) ou longo prazo (educação dos filhos, aposentadoria complementar). A reserva, por sua vez, cumpre outra função: cobrir imprevistos sem que a família precise recorrer a dívidas de alto custo.
Direcionar parte da renda para uma reserva de emergência e para objetivos de curto, médio e longo prazo é uma prática apresentada em materiais de educação financeira, como o caderno de gestão de finanças pessoais do Banco Central, que trata a separação entre gastos do presente e planejamento para o futuro como parte da organização financeira da família.
Não existe percentual fixo que sirva para todas as famílias: quem tem despesas essenciais mais altas em relação à renda terá menos margem imediata para reserva, e isso não é um erro de planejamento, é uma característica da própria situação financeira. O ponto central é que a reserva e os objetivos apareçam como categorias explícitas do orçamento, com valor definido a cada mês, em vez de dependerem do que sobrar depois de todo o resto.
Economias obtidas nas compras do dia a dia também podem entrar no planejamento da família. Quando uma compra custa menos do que o valor previsto para aquela categoria, registre o valor efetivamente pago e a diferença identificada.
A família pode decidir manter essa diferença disponível na categoria, direcioná-la para a reserva ou destiná-la a um objetivo específico. No cenário hipotético da família Andrade, uma economia registrada nas compras mensais pode ganhar um destino definido dentro do orçamento, em vez de se perder entre os gastos do mês.
Não há um percentual universal. A divisão depende do peso das despesas essenciais na renda da família, do número de dependentes, de compromissos já assumidos e das prioridades de curto e médio prazo. O caminho mais confiável é calcular primeiro quanto as despesas essenciais realmente consomem e, a partir do que resta, decidir a divisão entre variáveis, reserva e objetivos.
Parcelas de dívidas em andamento devem ser tratadas como despesa fixa, geralmente dentro da categoria de compromissos essenciais, já que costumam ter data e valor definidos. Elas entram no cálculo do passo 2 antes de qualquer decisão sobre despesas variáveis, reserva ou objetivos, porque representam um compromisso já assumido.
Qualquer um desses formatos funciona quando usado com consistência. Planilhas permitem mais personalização de categorias, aplicativos automatizam parte do registro ao se conectar a contas e cartões, e o caderno funciona bem para quem prefere lançar valores manualmente. A escolha depende do hábito que a família consegue manter, não da sofisticação da ferramenta.
Não existe um prazo padrão, porque cada família parte de uma situação diferente. O que costuma acontecer é uma sequência de ajustes: nos primeiros meses, o registro revela categorias subestimadas; nos meses seguintes, a família recalibra os valores planejados até que eles se aproximem do gasto real, sem depender de cortes emergenciais.
Quando parte da renda é variável, uma abordagem prudente é basear o orçamento fixo no valor mais baixo recebido nos últimos meses, e tratar qualquer valor acima disso como reforço eventual para reserva ou objetivos, em vez de já comprometê-lo com despesas fixas novas.
Elas ganham relevância quando são registradas e recebem um destino específico, como a reserva ou um objetivo. Uma economia isolada pode ter efeito limitado, mas o registro recorrente permite acompanhar quanto essa diferença representa ao longo do tempo.
Um orçamento familiar não é um documento fechado depois de calculado uma vez; ele reflete uma rotina que muda — de renda, de despesas fixas, de prioridades — e por isso precisa ser revisado periodicamente, não apenas criado. Os quatro passos apresentados aqui — registrar a renda, separar despesas essenciais, controlar despesas variáveis e destinar valores a objetivos e reserva — funcionam como uma estrutura de raciocínio, não como uma fórmula fixa a ser copiada sem ajuste à realidade de cada casa.
O próximo passo prático é simples: reunir os comprovantes de renda e as últimas faturas ou extratos do mês, e começar a preencher essas quatro categorias com números reais, mesmo que aproximados no início. A partir desse primeiro registro, cada revisão mensal torna o orçamento mais preciso e ajuda a dar um destino claro aos valores identificados no planejamento.

Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Entenda o que é data driven, como funciona a decisão orientada por dados, onde essa abordagem aparece nos negócios e quais cuidados adotar.
Aprenda como fazer um planejamento estratégico para pequenas empresas com 3 perguntas, prioridades claras e uma rotina simples de acompanhamento.