Tendências e Comportamento
Melhores celulares do mundo em 2026; veja opções a partir de R$ 5.200
| 30/10/26Descubra quais são os melhores celulares do mundo em 2026, com base em desempenho, câmeras e bateria
Aprenda a definir metas financeiras com valor, prazo e prioridade, calcular quanto guardar por período e revisar o plano quando a renda mudar.
Para definir metas financeiras, registre o objetivo, estime seu valor, escolha um prazo e uma prioridade e calcule quanto guardar por período. A conta básica é o valor que ainda falta dividido pelo número de períodos disponíveis, sem contar rendimentos.
A contribuição precisa caber no orçamento real, inclusive para quem tem renda variável ou pouca margem para poupar. Se a renda mudar, prazo, prioridade e contribuição entram em revisão, sem comprometer necessidades básicas.
Em resumo:
Os três conceitos cumprem funções diferentes. A finalidade de cada um ajuda a decidir como organizar o dinheiro.
| Conceito | Função | Pergunta que responde | Exemplo hipotético |
|---|---|---|---|
| Meta financeira | Definir um resultado com valor, prazo, prioridade e contribuição | Aonde quero chegar e até quando? | Juntar dinheiro para trocar um equipamento |
| Orçamento mensal | Organizar receitas e despesas do mês | Quanto entra, quanto sai e o que sobra? | Registrar renda, aluguel, mercado e transporte |
| Reserva de emergência | Separar dinheiro para imprevistos | Que recursos tenho para uma emergência? | Cobrir um conserto urgente |
Antes de definir quanto contribuir, registre o que entra e o que sai. O orçamento mensal com receitas e despesas detalhadas ajuda a identificar o espaço disponível para as metas.
A reserva de emergência se destina a imprevistos e tem dimensionamento individual. Renda, despesas, tamanho da família e necessidade de estabilidade influenciam esse planejamento. Formar a reserva é uma meta; depois de formada, o dinheiro mantém sua finalidade de proteção.
Liste seus objetivos e estime o custo de cada um com pesquisa de preços e orçamentos. Para trocar um notebook, por exemplo, compare modelos que atendam à sua necessidade e consulte preços em mais de uma loja. Registre a estimativa e quanto já está separado para a compra.
No exemplo hipotético que será usado no cálculo, o notebook custa R$ 3.000 e há R$ 500 guardados para ele. Esses números são o começo do planejamento: ainda faltam prazo, prioridade e contribuição compatível com o orçamento.
Uma convenção apresentada no blog da EmCash, em O Tempo, organiza os objetivos nestas faixas de curto, médio e longo prazo:
Essas faixas organizam o planejamento; não são uma regra oficial. Escolha uma data e teste a contribuição necessária antes de assumir o compromisso.
Se o valor por período não couber no orçamento, avalie ampliar o prazo, rever o custo do objetivo ou mudar sua prioridade. Reduzir ou pausar contribuições também faz parte dessa revisão.
Prioridade é a ordem em que as metas recebem dinheiro quando não há recursos para todas. Considere suas responsabilidades e as consequências de adiar cada objetivo:
Numere as metas. Se o orçamento comporta apenas uma contribuição, concentre-a no objetivo escolhido como prioritário e deixe os demais registrados para revisão.
Use a mesma unidade para prazo e contribuição: meses para contribuições mensais, por exemplo.
(Valor total − valor acumulado) ÷ número de períodos = contribuição por período.
Os dois exemplos a seguir são hipotéticos, com valores ilustrativos.
Para uma compra de R$ 3.000 em 10 meses, partindo de R$ 500 guardados, a conta é: (3.000 − 500) ÷ 10 = R$ 250 por mês.
A meta completa fica assim: “Completar R$ 3.000 para trocar o notebook em 10 meses, partindo de R$ 500 guardados, com contribuição mensal de R$ 250 e prioridade 2”.
Para juntar R$ 48.000 em 8 anos, ou 96 meses, com R$ 6.000 acumulados, a conta é: (48.000 − 6.000) ÷ 96 = R$ 437,50 por mês.
Mantendo o mesmo valor-alvo e saldo inicial, um prazo de 10 anos, ou 120 meses, resulta em R$ 350 mensais. A comparação não estima rendimentos nem preços futuros. O valor do objetivo também entra nas revisões ao longo do tempo.
Para acompanhar uma meta longa, uma opção é dividir o objetivo em etapas menores, como marcos anuais.
Com renda variável, planeje uma contribuição compatível com os meses mais fracos, inclusive zero. Nos meses melhores, avalie contribuições extras somente depois de cobrir as necessidades básicas. O resultado da fórmula é uma referência para testar o plano, não uma obrigação acima do orçamento.
Compare contribuição prevista e realizada em uma tabela. O Finanças Forever apresenta uma sugestão de revisão mensal das metas. Essa frequência não é obrigatória: escolha uma rotina viável, mensal ou trimestral, e revise também diante de mudanças na renda.
| Objetivo | Valor total | Valor acumulado | Prazo | Prioridade | Contribuição prevista | Contribuição realizada |
|---|---|---|---|---|---|---|
| Formar reserva de emergência | 9.000 | 1.500 | 15 meses | 1 | 500 | 0 (pausada no mês) |
| Trocar o notebook | 3.000 | 500 | 10 meses | 2 | 250 | 250 |
| Entrada da casa | 48.000 | 6.000 | 96 meses | 3 | 437,50 | 300 |
Os saldos e prazos são os existentes no início do mês, antes das contribuições realizadas. As linhas ilustram registros e ajustes; não indicam uma distribuição recomendada de dinheiro.
No fechamento, some cada contribuição ao saldo correspondente e atualize os períodos restantes. No exemplo do notebook, acrescente a contribuição realizada ao saldo e desconte um mês do prazo antes de refazer a conta.
Revise valor, prazo, prioridade e contribuição sempre que o orçamento ou o objetivo mudar. Se o realizado ficar abaixo do previsto repetidamente, ajuste o plano. A soma de todas as contribuições precisa caber no orçamento.
Uma alta, queda ou oscilação na renda pede uma nova avaliação:
Se a conta não fechar, reduza ou pause contribuições. Antes de retomar, confira o saldo disponível e refaça o cálculo. Reservar dinheiro para metas antes de pagar contas só faz sentido com as despesas essenciais já cobertas.
Subtraia o valor já acumulado do valor total e divida pelos meses disponíveis, sem contar rendimentos. Em um exemplo hipotético: (R$ 3.000 − R$ 500) ÷ 10 = R$ 250 por mês.
A meta define um resultado com valor, prazo, prioridade e contribuição. O orçamento organiza receitas e despesas mensais. A reserva é dinheiro separado para imprevistos; sua formação também é uma meta.
A convenção apresentada considera curto prazo até um ano, médio prazo mais de um e até cinco anos, e longo prazo mais de cinco anos. As faixas não são oficiais; a data escolhida precisa ser testada contra o orçamento.
Reavalie despesas essenciais, capacidade de contribuição, prioridades e prazo. Reduza ou pause contribuições se necessário, preservando as necessidades básicas. Antes de retomar, confira o saldo e recalcule o plano.
Sim. Registre o objetivo mesmo sem capacidade atual de poupar, com contribuição zero e prazo sujeito a revisão. A meta não exige retirar dinheiro de alimentação, moradia, saúde ou outras necessidades básicas.
Registre contribuições previstas e realizadas. Ao fechar cada período, atualize o saldo acumulado e o prazo restante. Compare os valores e revise o plano se as diferenças persistirem ou o orçamento mudar.
A reserva se destina a imprevistos, não a compras planejadas. Retirar dinheiro para um desejo reduz a proteção disponível. Se houver retirada, organize a recomposição como uma meta compatível com o orçamento.
Valor, prazo, prioridade e contribuição tornam o objetivo verificável. A fórmula mostra quanto seria necessário guardar; o orçamento indica se essa contribuição cabe na realidade atual.
O acompanhamento mantém essa relação visível. Quando renda, despesas ou prioridades mudam, revisar o plano inclui ajustar a data, reduzir contribuições ou pausá-las, sem comprometer necessidades básicas.

Descubra quais são os melhores celulares do mundo em 2026, com base em desempenho, câmeras e bateria
Parceria libera conexão via satélite direta no celular para uso do WhatsApp e do Google Maps em áreas sem sinal; veja como ativar a função gratuitamente
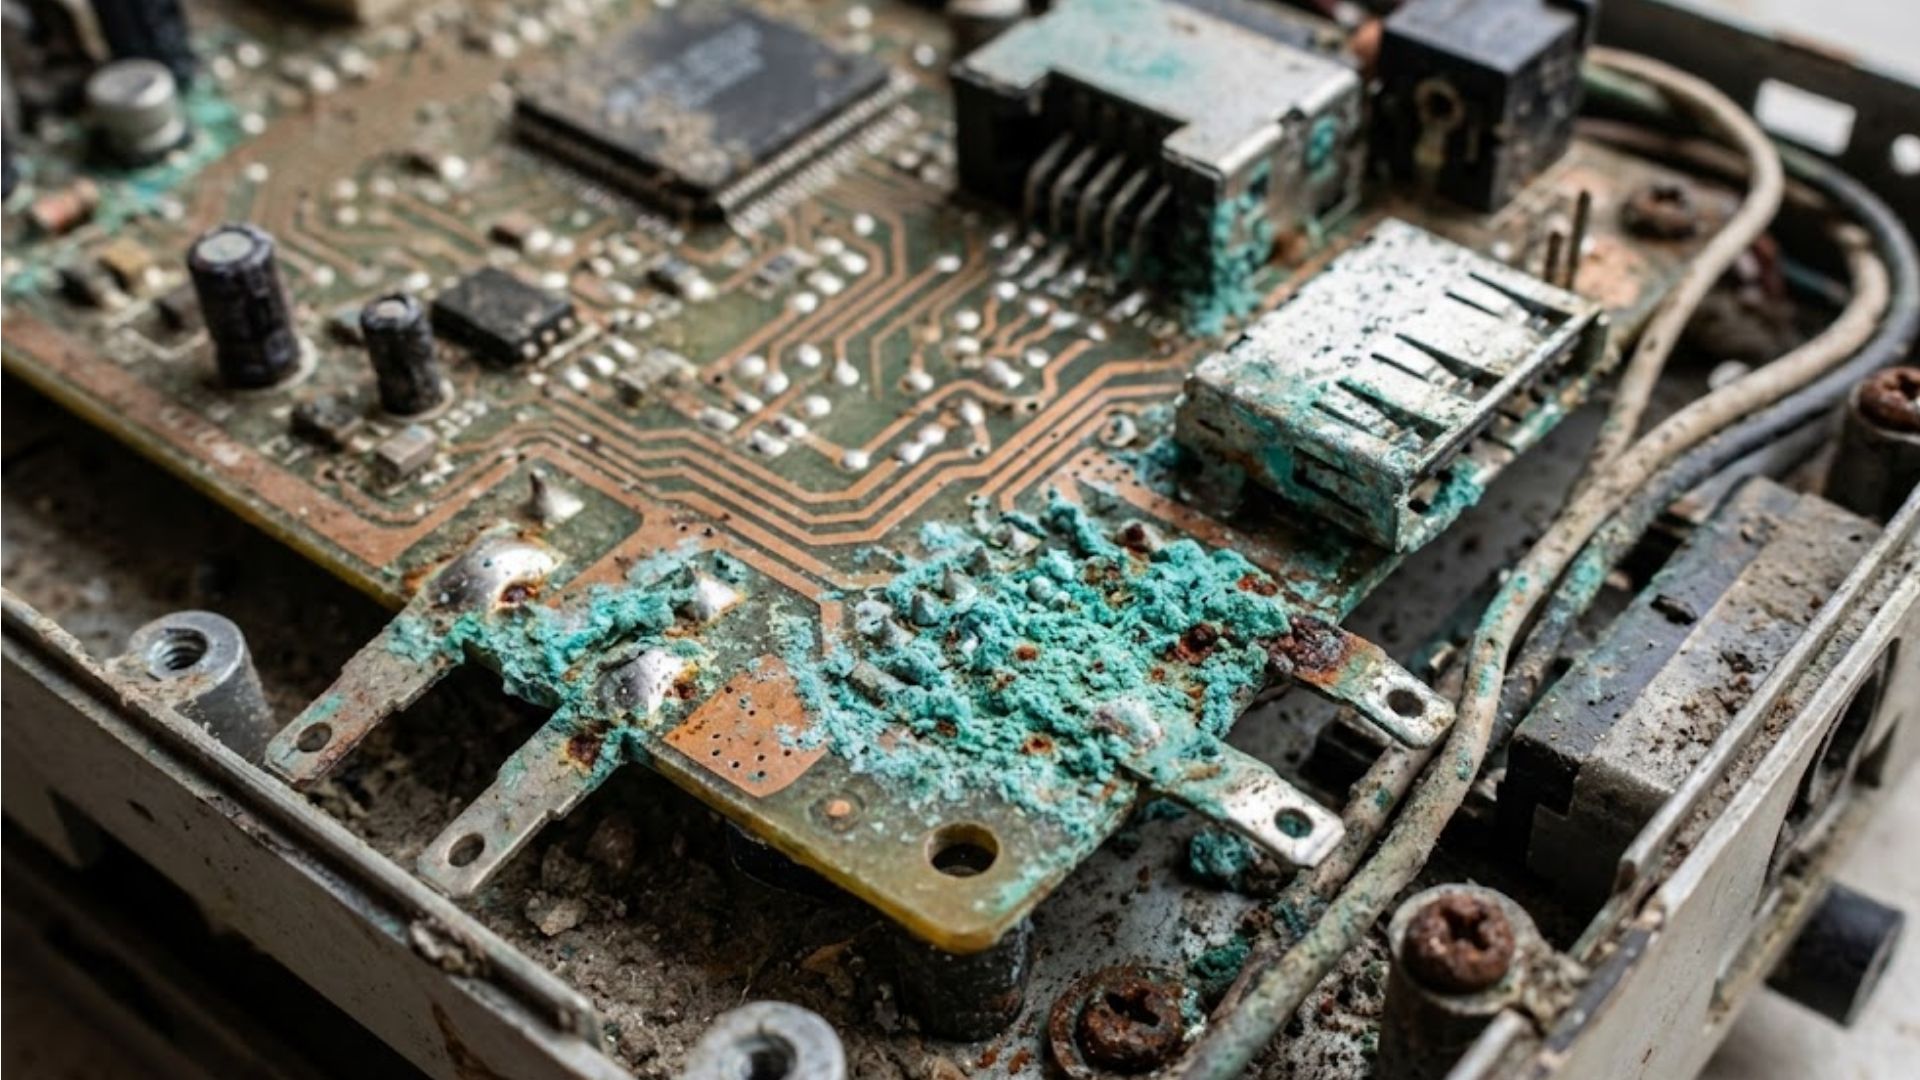
Descubra o que é o zinabre, entenda os riscos dessa oxidação verde para os seus equipamentos e aprenda a limpá-la