Gestão
O que é squad? Entenda como funciona esse modelo de equipe
| 25/09/26Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Aprenda a organizar renda e despesas, definir metas em família, montar um orçamento realista e acompanhar o planejamento financeiro mês a mês.
Planejamento financeiro familiar é o processo contínuo de organizar renda, despesas, metas e proteções da casa para que as decisões deixem de ser tomadas no escuro. Começa por um diagnóstico honesto do que entra e sai, passa pela definição de prioridades acordadas entre os moradores e se sustenta na revisão mensal — não numa planilha perfeita.
Decidir se vale pagar a mensalidade da escola particular ou guardar dinheiro para a viagem de férias, se dá para trocar o carro este ano ou se é melhor esperar mais doze meses: são perguntas que quase toda família enfrenta, mas poucas conseguem responder com segurança. Sem um retrato claro do que entra e do que sai todo mês, a decisão vira palpite, e o palpite errado custa caro — em dinheiro e em discussões dentro de casa.
Planejamento financeiro familiar não é uma planilha perfeita nem um regime de privação. É o processo, contínuo e ajustável, de organizar renda, despesas, metas e proteções para que as escolhas da família fiquem mais previsíveis e menos sujeitas a imprevistos. Este guia mostra como montar esse processo passo a passo, da leitura honesta da situação atual até o acompanhamento do plano ao longo dos meses, incluindo como avaliar, com critério, alternativas para reduzir gastos sem abrir mão do que importa para vocês.
Planejamento financeiro familiar é o processo de organizar, em conjunto, a renda, as despesas, as metas e as proteções da casa — como reserva de emergência e seguros — para que as decisões do dia a dia sigam uma lógica compartilhada, e não reajam apenas à pressão do momento. Diferente de um corte de gastos isolado, ele exige revisão periódica, porque a realidade da família muda: a renda varia, os filhos crescem, as prioridades se deslocam.
O Banco Central do Brasil trata o orçamento pessoal e familiar como um dos pilares da educação financeira para a cidadania, ao lado do consumo consciente e da poupança de longo prazo, conforme descrito no caderno de educação financeira sobre gestão de finanças pessoais do Banco Central. Isso reforça que organizar o orçamento não é apenas uma tarefa doméstica: é uma competência que sustenta decisões maiores, da escolha de um financiamento à formação de uma reserva.
É importante reconhecer os limites desse processo. Planejamento financeiro organiza e prioriza recursos existentes; ele não substitui aumento de renda quando o orçamento está estruturalmente deficitário, nem resolve, por si só, dívidas contraídas por juros altos ou por um imprevisto grave, como uma doença na família. Nesses casos, o planejamento é a base sobre a qual outras decisões — renegociação de dívidas, busca por renda extra, contratação de proteções — se apoiam, mas não é o remédio único.
Segundo dados do SPC Brasil, cerca de 6 em cada 10 famílias brasileiras não fazem nenhum tipo de controle financeiro — não anotam gastos, não comparam receita e despesa e não sabem, com precisão, quanto sobra ou falta no fim do mês. Esse número ajuda a explicar por que decisões de consumo, muitas vezes, são tomadas sem nenhum parâmetro além da disponibilidade momentânea no cartão ou na conta.
A ausência de controle financeiro tem relação direta com a falta de reserva de emergência: pesquisa Datafolha de 2023 apontou que 67% dos brasileiros não têm esse tipo de reserva. Na prática, isso significa que a maioria das famílias enfrenta qualquer imprevisto — um conserto no carro, uma consulta médica não coberta, a perda temporária de renda — sem nenhum colchão financeiro, recorrendo a crédito caro ou ao adiamento de contas essenciais.
Esses números não servem para culpar quem ainda não organizou as finanças; servem para mostrar que a dificuldade é comum e que existe um caminho estruturado para sair dela, começando pelo diagnóstico da própria casa.
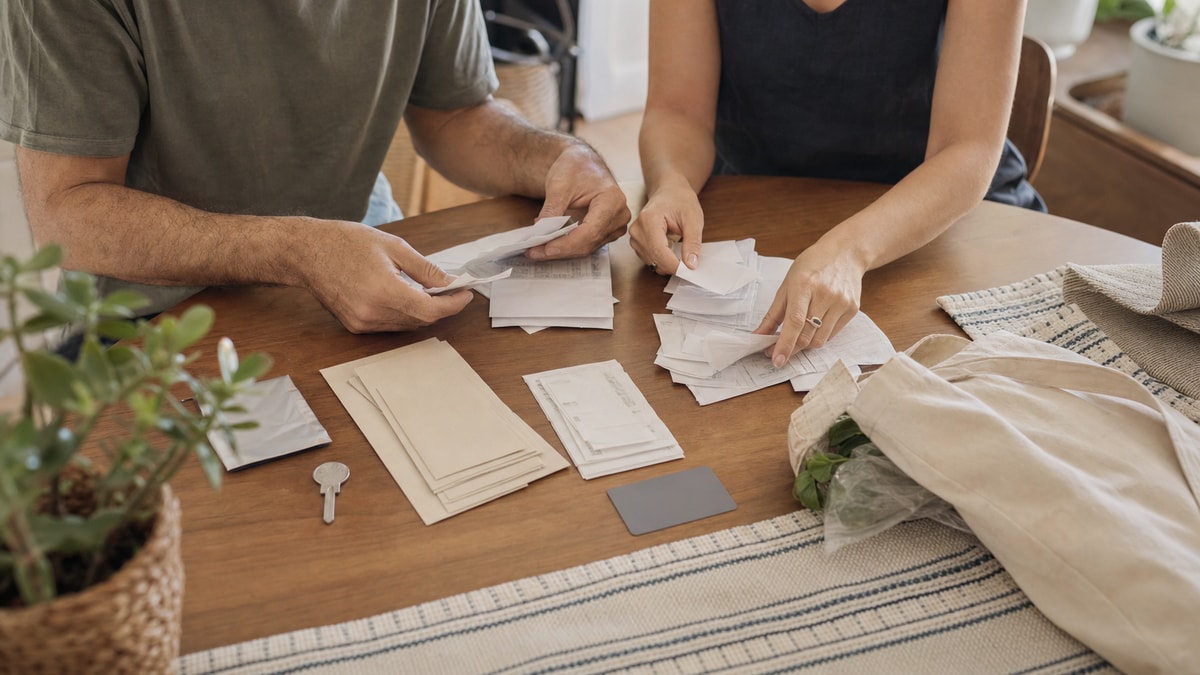
O primeiro passo é reunir, por pelo menos um mês completo, todas as entradas e saídas de dinheiro da casa — sem julgamento e sem otimismo. Isso inclui salário, rendas extras e benefícios, mas também gastos que costumam passar despercebidos, como assinaturas de streaming, aplicativos de transporte ou compras pequenas e frequentes.
Uma forma prática de organizar essas informações é separar as despesas por tipo, o que ajuda a identificar onde está a maior margem de ajuste:
Esse agrupamento é apenas uma referência didática para começar a organizar o diagnóstico; cada família pode ajustar as categorias conforme a própria realidade de gastos.
Para reunir os dados, vale juntar extratos bancários, faturas de cartão e comprovantes de renda dos últimos meses, e dividir a tarefa entre os adultos responsáveis pela casa, para que ninguém fique com uma visão parcial do quadro.
Para tornar esse processo mais concreto, veja um cenário ilustrativo — não corresponde a um caso real, apenas ilustra o raciocínio: uma família de quatro pessoas reúne os extratos de três contas e os comprovantes de cartão de um mês. Ao somar tudo, percebe que gasta mais com aplicativos de entrega de comida do que imaginava e que duas assinaturas de streaming raramente são usadas. A decisão é testar, durante 60 dias, a redução desses dois itens e redirecionar o valor para a reserva de emergência. Ao final do período, a avaliação — comparando o extrato antes e depois — mostra se o ajuste foi sustentável ou se algum outro gasto cresceu para compensar o corte.
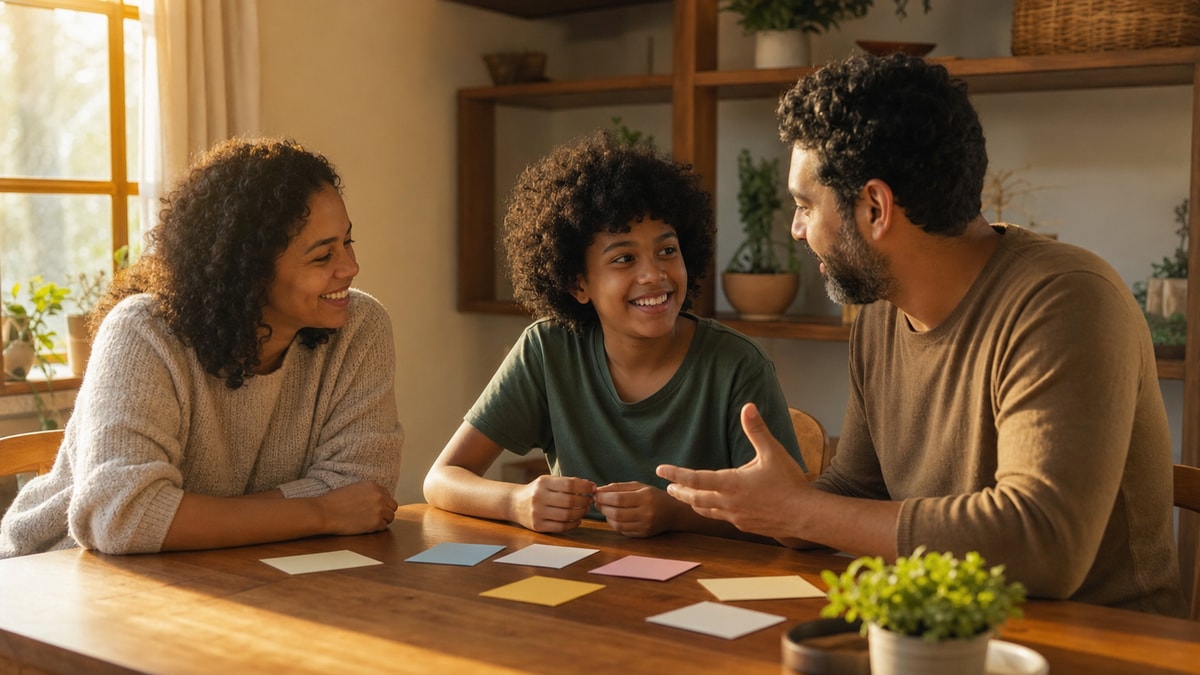
Com o diagnóstico em mãos, o passo seguinte é conversar sobre o que cada pessoa da casa considera importante. Sem esse alinhamento, é comum que um orçamento seja cumprido por uma pessoa e ignorado por outra, porque ele nunca refletiu as prioridades de todos.
Envolver todos os membros da família — incluindo, na medida do possível, os filhos mais velhos — no controle financeiro está associado a maior capacidade de poupança e a menos estresse relacionado a dinheiro dentro de casa, segundo o mesmo levantamento do SPC Brasil. Isso acontece porque metas definidas em conjunto tendem a gerar mais adesão do que regras impostas por apenas uma pessoa.
Uma forma prática de organizar essa conversa segue uma sequência simples:
Distinguir desejo imediato de meta de longo prazo evita que uma compra por impulso comprometa um objetivo maior, como a entrada de um imóvel ou a reserva de emergência.
Com o diagnóstico e as metas definidos, o passo seguinte é transformar tudo isso em um orçamento mensal. Uma forma didática de começar essa divisão — proposta apenas como ponto de partida a ser adaptado, e não como fórmula universal — é pensar em três grandes blocos de gastos: despesas fixas essenciais, metas e reserva de emergência, e despesas variáveis e lazer. Famílias com renda mais próxima do custo de vida da região tendem a precisar de uma fatia maior para despesas fixas, o que não indica fracasso do planejamento, apenas um ponto de partida diferente.
Reservar parte do orçamento para proteção contra imprevistos — e não apenas para metas de consumo — é um ponto destacado em reportagem sobre planejamento financeiro familiar e proteção contra imprevistos publicada pelo portal do seguro CNseg, que trata a reserva de emergência e os seguros como parte do mesmo processo de organização financeira, e não como um item isolado a ser resolvido depois.
Para famílias com renda variável, uma prática útil é basear as despesas fixas do orçamento na média dos meses mais baixos dos últimos doze meses, tratando qualquer valor que exceda essa média como reforço extra para metas ou reserva, e não como gasto garantido. Revisar o orçamento todo mês, ajustando categorias que estouraram ou sobraram, é o que mantém o plano colado à realidade em vez de virar um documento esquecido.
Além de ajustar o orçamento, muitas famílias buscam formas de reduzir o custo de compras específicas, como eletrodomésticos, viagens ou compras de fim de ano. Entre os recursos existentes para esse tipo de planejamento estão os clubes de compras programadas, como o Clube da Virada, que funcionam com base em contribuições mensais para a aquisição futura de produtos ou serviços determinados. Antes de aderir a qualquer recurso desse tipo, vale avaliar as condições contratuais, os prazos, as taxas envolvidas e se o modelo realmente se encaixa no ritmo de renda e nas prioridades já definidas no orçamento da família — o que vale tanto para esse quanto para outras alternativas de compra programada ou consórcio.
Outras estratégias mais gerais também ajudam a proteger o orçamento sem comprometer a qualidade de vida:
Por fim, vale manter a reserva de emergência separada do dinheiro do dia a dia, em uma conta de fácil acesso, mas distinta daquela usada para gastos correntes. Isso reduz a tentação de usar esse valor para consumo comum e preserva sua função original: cobrir imprevistos sem recorrer a crédito caro.
O ponto de partida é o diagnóstico: reunir extratos e comprovantes de pelo menos um mês completo, sem cortar nenhum gasto antes de entender o quadro real de renda e despesas.
Isso varia conforme a situação de cada família, mas os primeiros resultados visíveis do diagnóstico e do orçamento inicial costumam aparecer entre o primeiro e o terceiro mês de acompanhamento constante; ajustes mais finos continuam por mais tempo.
Uma prática útil é basear o orçamento fixo na média dos meses mais baixos dos últimos doze meses, tratando qualquer valor acima disso como reforço para metas ou reserva, e não como gasto garantido.
Sim, de forma proporcional à idade. Crianças mais pequenas podem participar de decisões simples, como escolher entre duas opções de lazer dentro de um valor definido; adolescentes podem acompanhar metas maiores e entender prazos.
Vale retomar a conversa sobre prioridades comuns, ajustar metas que pareçam desproporcionais e, se necessário, reduzir a rigidez do orçamento em categorias de menor impacto, para manter adesão sem abandonar o plano inteiro.
Qualquer ferramenta usada com constância é válida. A escolha entre aplicativo, planilha ou caderno importa menos do que a frequência do registro e da revisão do orçamento.
Uma revisão mensal cobre ajustes de rotina, e uma revisão mais profunda a cada três ou seis meses é recomendável, especialmente quando há mudança de renda, número de dependentes ou metas da família.
Não existe orçamento perfeito nem meta que nunca precise de ajuste. O plano que realmente funciona é o que sobrevive aos imprevistos do mês, às mudanças de renda e às divergências normais entre quem mora na mesma casa — porque foi construído a partir do diagnóstico real da família, não de um modelo importado de outra realidade. Comece pelo levantamento honesto de renda e despesas, leve as prioridades para uma conversa aberta com quem divide a casa com você, e trate o orçamento como um documento vivo, revisado com a mesma regularidade com que a vida da família muda. Pequenos avanços mantidos por meses valem mais do que um plano ambicioso abandonado na terceira semana.

Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Entenda o que é data driven, como funciona a decisão orientada por dados, onde essa abordagem aparece nos negócios e quais cuidados adotar.
Aprenda como fazer um planejamento estratégico para pequenas empresas com 3 perguntas, prioridades claras e uma rotina simples de acompanhamento.