Gestão
O que é squad? Entenda como funciona esse modelo de equipe
| 25/09/26Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Aprenda a montar uma tabela para juntar dinheiro com modelos fixos, progressivos e ajustáveis para metas de curto, médio e longo prazo.
Para montar uma tabela de acompanhamento financeiro, comece por três decisões: qual valor deseja reunir, em quanto tempo e qual aporte cabe no orçamento atual. O prazo ajuda a escolher entre modelos de contribuição fixa, progressiva ou ajustável ao longo do caminho.
Uma viagem em seis meses, a entrada de um imóvel em três anos e uma reserva para a aposentadoria em vinte anos pedem estratégias diferentes, mesmo que o mecanismo básico — guardar uma parte da renda periodicamente — seja o mesmo nos três casos.
Classificar objetivos financeiros em curto, médio e longo prazo ajuda a definir prioridades e a dimensionar o esforço necessário para cada um. Metas de curto prazo tendem a exigir aportes maiores em relação ao tempo disponível, enquanto metas de longo prazo permitem contribuições menores distribuídas por mais tempo, com espaço para revisão ao longo do caminho.
Essa classificação evita usar o mesmo modelo de tabela para tudo. Uma tabela pensada para reunir um valor em poucos meses tem uma lógica de urgência que não se aplica a um plano de vinte anos, e o contrário também é verdadeiro — aplicar uma lógica de longo prazo a uma meta próxima pode fazer a pessoa perceber tarde demais que o ritmo de aporte está insuficiente.
Depois de saber o horizonte da meta, é hora de preencher os três campos que sustentam qualquer tabela de acompanhamento financeiro.
Montar uma tabela eficiente depende de responder três perguntas: qual é o valor total desejado, em quanto tempo essa quantia precisa estar disponível e qual valor mensal é compatível com o orçamento atual. Essas três respostas determinam o formato da tabela — se ela terá parcelas fixas, progressivas, ou uma combinação das duas ao longo do período.
Um exemplo hipotético e ilustrativo ajuda a visualizar o raciocínio: imagine alguém que quer reunir um valor determinado em doze meses. Ao dividir esse valor pelo número de meses, a pessoa descobre o aporte mensal necessário. Se esse número não for compatível com o orçamento, existem duas saídas possíveis — estender o prazo ou revisar o valor da meta. Essa etapa de teste e ajuste, feita antes de preencher a primeira linha da tabela, evita que o plano seja abandonado nas primeiras semanas por incompatibilidade entre expectativa e capacidade real de aporte.
Para objetivos que precisam se concretizar em até um ano, a simplicidade tende a funcionar melhor do que a sofisticação.
Metas de curto prazo podem ser organizadas com uma tabela de valores fixos mensais, o que mantém a previsibilidade do plano e facilita o controle do progresso. Nesse formato, o valor total da meta é dividido igualmente pelo número de meses disponíveis, e cada linha da tabela registra o mês, o valor a depositar e o total acumulado até aquele ponto.
| Mês | Valor do aporte | Total acumulado |
|---|---|---|
| 1 | Valor fixo definido | Valor do mês 1 |
| 2 | Valor fixo definido | Soma dos meses 1 e 2 |
| 3 | Valor fixo definido | Soma dos meses 1 a 3 |
| … | … | … |
| 12 | Valor fixo definido | Valor total da meta |
A vantagem desse modelo é a previsibilidade: como o valor não muda, a pessoa sabe exatamente quanto precisa reservar todo mês, o que facilita o encaixe no orçamento doméstico. A tabela também funciona como registro de progresso — cada linha preenchida é uma confirmação visual de que o plano está sendo cumprido, o que ajuda a manter o compromisso até o fechamento da meta.
Quando o prazo se estende para além de um ano, uma tabela progressiva pode ser mais motivadora do que uma tabela de valores fixos, porque o esforço inicial é menor e cresce junto com o hábito de guardar dinheiro.
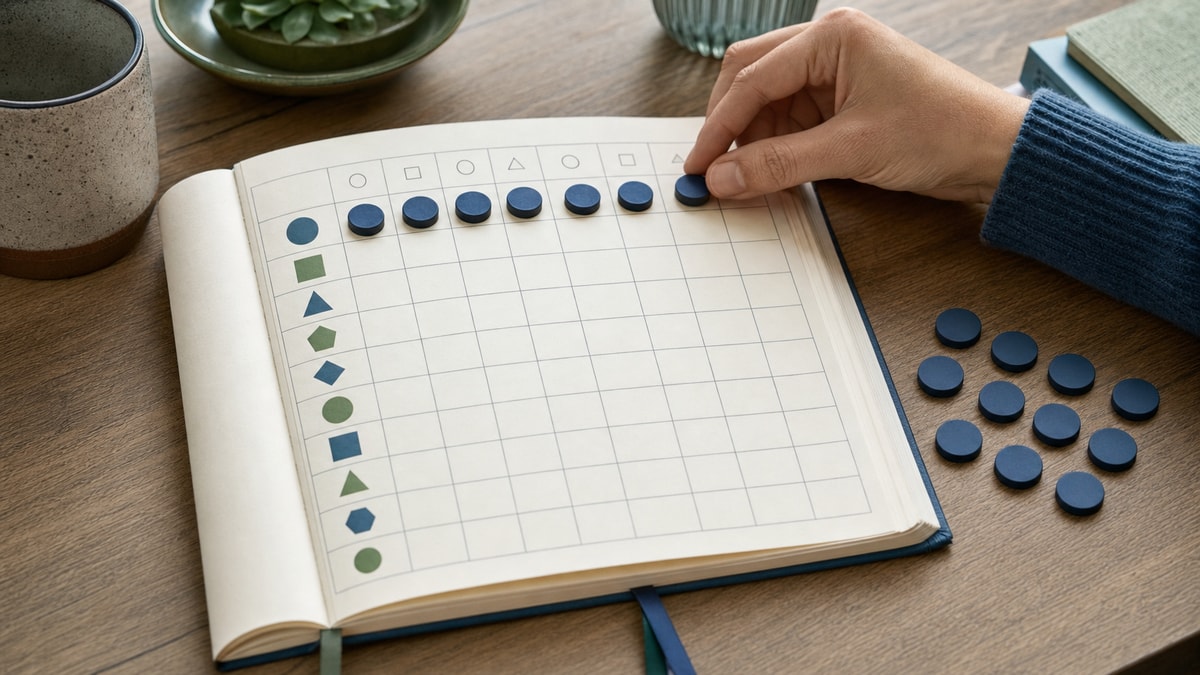
O desafio das 52 semanas é um modelo de tabela progressiva em que o aporte aumenta a cada semana. Na versão mais conhecida, o primeiro depósito é de R$ 1, e o valor sobe semana após semana, até acumular no mínimo R$ 1.378 ao final de um ano completo.
| Semana | Valor do aporte | Observação |
|---|---|---|
| 1 | R$ 1 | Início do desafio |
| 2 | R$ 2 | Aumento semanal simples |
| 3 | R$ 3 | Continuidade da progressão |
| … | … | … |
| 52 | R$ 52 | Fechamento do ciclo anual |
Existem variações desse desafio com aportes iniciais maiores, que permitem acumular até R$ 13 mil no mesmo período de 52 semanas. Nessas versões, a lógica de progressão é mantida, mas a base de cálculo é multiplicada, o que exige uma capacidade de aporte mensal mais alta desde as primeiras semanas.
A escolha entre a versão original e uma variante mais robusta depende diretamente da resposta dada na etapa dos três parâmetros: se o valor-alvo é maior e o prazo é o mesmo, a progressão precisa ser mais acentuada. O ponto em comum entre as versões é o princípio pedagógico: começar pequeno e aumentar gradualmente reduz a sensação de sacrifício nas primeiras semanas, quando o hábito ainda não está consolidado.
Para metas distantes, como a formação de um patrimônio ou uma reserva de longo alcance, a tabela precisa acompanhar não só o valor guardado, mas também mudanças na renda e no cenário financeiro ao longo dos anos.
Planilhas eletrônicas com simulação de cenários ajudam a acompanhar o progresso de metas de longo prazo e a planejar revisões anuais. Diferente da tabela de papel ou do registro simples, a planilha permite testar diferentes valores de aporte e prazos, e observar como pequenas mudanças hoje afetam o resultado final anos depois.
| Ano | Aporte mensal planejado | Total acumulado estimado | Revisão prevista |
|---|---|---|---|
| 1 | Valor inicial definido | Estimativa do ano 1 | Revisão ao final do ano |
| 2 | Valor ajustado se necessário | Estimativa acumulada | Revisão ao final do ano |
| 3 | Valor ajustado se necessário | Estimativa acumulada | Revisão ao final do ano |
| … | … | … | … |
Um cenário ilustrativo ajuda a entender a utilidade da simulação: suponha que uma pessoa defina um aporte mensal para os próximos dez anos. No terceiro ano, sua renda muda — para melhor ou para pior. Nesse momento, a planilha permite testar um novo valor de aporte e observar, antes de decidir, como essa mudança afeta o prazo final ou o valor acumulado. Essa é uma simulação de decisão, não um resultado real, mas o exercício de testar variações é o que torna a planilha mais útil do que uma tabela fixa para horizontes tão longos.
Nenhum modelo de tabela funciona se o valor do aporte não for compatível com a renda disponível. Por isso, a etapa de ajuste é tão importante quanto a escolha do modelo.
Automatizar a transferência do valor definido para uma conta separada logo no dia do recebimento reduz o risco de esquecimento e favorece a disciplina necessária para manter qualquer um dos modelos apresentados. Quando o aporte depende de uma decisão manual todo mês, a chance de pular uma parcela aumenta; quando ele é automático, a tabela se preenche como consequência de um processo já configurado.
A regra 50-30-20 — que reserva 50% da renda para gastos essenciais, 30% para itens de estilo de vida e 20% para poupança — é uma referência útil para dimensionar o aporte sem comprometer o orçamento. Ela não precisa ser seguida de forma rígida, mas serve como ponto de partida para verificar se o valor mensal planejado na tabela é realista dentro do conjunto de despesas da pessoa.
Ao combinar automatização com um percentual de referência, o leitor consegue transformar qualquer um dos três modelos — fixo, progressivo ou de simulação — em um processo que exige menos força de vontade recorrente e mais estrutura definida uma única vez.
Tabelas de valores fixos mantêm o mesmo aporte todo mês, o que favorece a previsibilidade e facilita o encaixe no orçamento. Tabelas progressivas aumentam o valor gradualmente, como no desafio das 52 semanas, o que reduz o esforço inicial e cresce junto com o hábito de poupar.
Recomenda-se ajustar a contribuição no mês seguinte, em vez de abandonar o plano. Pular uma semana sem compensação quebra a lógica acumulativa da tabela, mas retomar com um ajuste no período seguinte preserva o objetivo final sem exigir reiniciar o desafio do zero.
Nenhum dos três modelos exige um valor inicial alto. A tabela de curto prazo pode começar com um aporte pequeno se o prazo for estendido; o desafio das 52 semanas começa deliberadamente com valores baixos; e a planilha de longo prazo é útil justamente para simular diferentes pontos de partida antes de comprometer qualquer quantia.
A tabela de valores fixos é mais adequada para metas de até 12 meses, quando a previsibilidade é prioridade. O modelo progressivo, como o desafio das 52 semanas, funciona bem para metas de médio prazo, entre um e cinco anos. Para metas acima de cinco anos, a planilha com simulação de cenários é mais útil por permitir revisões e testes ao longo do tempo.
Qualquer um dos modelos pode ser recalculado a partir do momento em que a renda muda. Na tabela fixa, basta redividir o valor restante da meta pelos meses que faltam. No desafio progressivo, o ajuste pode ser feito na parcela seguinte. Na planilha de longo prazo, a simulação de cenários é a ferramenta indicada para testar o novo valor de aporte antes de aplicá-lo.
Uma tabela em papel funciona bem para metas de curto e médio prazo, onde o número de linhas é limitado e o cálculo é simples. Para metas de longo prazo, que envolvem mais variáveis e a necessidade de simular cenários diferentes, uma planilha eletrônica tende a ser mais prática por permitir recalcular automaticamente o impacto de cada ajuste.
Qualquer pessoa pode iniciar um plano de economia hoje, mesmo com valores pequenos, e ajustar a tabela conforme a realidade financeira muda. O modelo escolhido — fixo, progressivo ou baseado em simulação — importa menos do que a constância em revisar o plano, mês a mês, e adaptá-lo quando o valor disponível, o prazo ou a própria meta mudarem.
O próximo passo prático é simples: escolha o horizonte da sua meta, responda às três perguntas sobre valor, prazo e aporte, e preencha a primeira linha da tabela correspondente ainda hoje. O restante do plano se constrói com a repetição desse pequeno gesto mês após mês.

Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Entenda o que é data driven, como funciona a decisão orientada por dados, onde essa abordagem aparece nos negócios e quais cuidados adotar.
Aprenda como fazer um planejamento estratégico para pequenas empresas com 3 perguntas, prioridades claras e uma rotina simples de acompanhamento.