Tendências e Comportamento
Melhores celulares do mundo em 2026; veja opções a partir de R$ 5.200
| 30/10/26Descubra quais são os melhores celulares do mundo em 2026, com base em desempenho, câmeras e bateria
Entenda as cobranças do extrato, compare o custo dos pacotes bancários e saiba o que registrar ao pedir esclarecimento, revisão ou cancelamento.
Tarifas bancárias são preços cobrados por serviços prestados pela instituição. Para conferir um lançamento, compare sua descrição, seu valor e sua recorrência com o contrato e a tabela de tarifas, sem concluir a regularidade apenas pelo nome da cobrança.
Separe tarifas de juros e impostos e confira também a anuidade do cartão. Se a explicação não estiver clara ou o custo do pacote não corresponder ao seu uso, peça esclarecimento, revisão ou cancelamento e guarde o protocolo.
Em resumo:
Copie a descrição exatamente como aparece no extrato, junto com a data e o valor. Procure o mesmo lançamento em períodos anteriores para identificar repetições. A recorrência ajuda a perceber a periodicidade, mas não confirma a contratação nem a regularidade da cobrança.
Não use apenas o saldo final para analisar os custos. Confira cada lançamento e sua origem: o valor e a indicação de crédito ou débito, isoladamente, não identificam o serviço ou a operação.
Como cenário ilustrativo, imagine um débito com descrição abreviada que aparece todo mês. Anote os dados e pergunte qual serviço gerou o lançamento. Depois, confronte a resposta com os documentos: a repetição, sozinha, não comprova que o serviço foi contratado.
A definição de tarifa como pagamento por um serviço aparece na nota da Febraban reproduzida pelo SOS Consumidor. A reportagem também explica o IOF e traz a análise da advogada Renata Abalém sobre tributos embutidos nas tarifas.
O IOF é um imposto federal, não uma tarifa por serviço. Incide sobre operações de crédito, câmbio, seguro e títulos ou valores mobiliários e pode vir embutido no valor da operação. Na análise de Renata Abalém apresentada na reportagem, PIS/Pasep, Cofins e ISS são tributos pagos pelas instituições que repercutem de forma embutida nas tarifas.
Juros são o custo do dinheiro emprestado. A explicação do Ailos sobre taxa de juros e juros de mora diferencia o juro da taxa, que expressa esse custo em percentual. Os juros de mora estão ligados ao atraso no pagamento e ao valor em aberto.
Em operações de crédito, examine também o CET, sigla para Custo Efetivo Total. Ele reúne juros, IOF e outras cobranças, quando aplicáveis. A explicação sobre os componentes da fatura e o CET apresenta esse conceito e orienta a leitura das informações sobre tarifas, juros e impostos. A organização da fatura varia por instituição.
A anuidade é uma cobrança ligada ao cartão; não a trate como necessariamente alheia às tarifas. Confira no contrato e na tabela aplicável o valor, a periodicidade e as condições informadas para o cartão. Peça à instituição a previsão da cobrança e o esclarecimento de seu enquadramento.
| Lançamento | O que identificar | O que conferir |
|---|---|---|
| Tarifa | O serviço que gerou a cobrança | Descrição, valor, recorrência, previsão contratual e tabela de tarifas |
| Juros | A operação de crédito ou o atraso relacionado | Contrato do crédito, valor em aberto e cálculo informado pela instituição |
| IOF | A operação à qual o imposto está vinculado | Detalhamento da operação e eventual inclusão do imposto no valor total |
| Anuidade | O cartão ao qual a cobrança se refere | Valor, periodicidade, forma de cobrança e condições de isenção informadas |
Ao avaliar um pacote, ou cesta de serviços, confira o preço, os serviços e as quantidades incluídas, além da previsão de cobrança pelo uso não incluído. Para saber se a opção compensa, compare o custo para o seu uso com o das alternativas disponíveis.
Leve estas perguntas à instituição:
Peça a identificação da alternativa oferecida e suas condições por escrito. Compare a proposta com a tabela e o contrato aplicáveis, sem interpretar o nome comercial como garantia de gratuidade.
Compare o custo anual estimado para o mesmo perfil de uso, não apenas a mensalidade anunciada. O guia do SpaceMoney sobre comparação de tarifas recomenda considerar cobranças por uso, além do preço recorrente, e conferir as condições de isenção.
Uma oferta de isenção pode ter condições, como perfil ou volume de movimentação. Verifique quais se aplicam à sua conta e qual cobrança está prevista se você deixar de atendê-las. Uma conta sem mensalidade não é necessariamente uma conta sem custos.
Para organizar a comparação, use uma linha por serviço e colunas para: quantidade usada, quantidade incluída, excedente, preço unitário aplicável, periodicidade, condição de isenção e custo estimado. Registre separadamente o preço do pacote. Preencha com os valores atuais de cada opção.
Separe o custo dos serviços do custo do crédito. Se você usa rotativo, cheque especial ou outro crédito, compare os encargos em um bloco próprio, com as mesmas hipóteses de uso entre as instituições, e examine também o CET.
No atendimento, identifique o lançamento por data, valor e descrição. Peça a explicação do serviço, a previsão da cobrança e o cálculo utilizado. Anote o prazo aplicável informado e acompanhe a resposta pelo protocolo.
Reúna antes de começar:
Se não localizar a cobrança no contrato nem na tabela, registre essa informação no pedido e solicite a indicação do documento aplicável. A presença de uma cláusula também não encerra a conferência: verifique a norma aplicável e peça esclarecimentos sobre o serviço e a autorização da cobrança.
Revisão de um lançamento e cancelamento do pacote são pedidos diferentes. Diga qual deles deseja ou registre ambos. Não presuma que solicitar a revisão produzirá estorno automático.
É o preço de um serviço prestado pela instituição, conforme a definição apresentada pela Febraban. Identifique qual serviço foi cobrado e confira contrato, tabela de tarifas e norma aplicável.
Não. A existência do débito não demonstra, por si só, irregularidade. Peça a identificação do serviço e confira a contratação e a norma aplicável, sem usar uma lista de terceiros como conclusão sobre o seu caso.
Identifique a origem do lançamento: tarifa corresponde a um serviço; juros estão ligados ao crédito ou ao atraso; IOF é um imposto. A descrição e o valor isolados não bastam. Peça o detalhamento à instituição.
Confira valor, periodicidade, forma de cobrança e condições de isenção no contrato e na tabela aplicável. Não presuma que anuidade esteja fora das tarifas; peça esclarecimento sobre a previsão e o enquadramento da cobrança.
Use o mesmo perfil de operações nas duas opções. Compare preço recorrente, quantidades incluídas, excedentes e cobranças anuais ou pontuais previstas, sem duplicidades. Mantenha os encargos de crédito separados.
Peça explicação por escrito, identificando data, valor e descrição do lançamento. Solicite a indicação do serviço e do documento que prevê a cobrança. Guarde o protocolo e a resposta para acompanhar o pedido.
Não necessariamente. Uma isenção pode ter condições, e outros serviços ou operações podem ter custos. Confira as regras atuais da conta, do cartão e do crédito utilizado antes de concluir que não haverá cobrança.
Comece pelo lançamento que precisa de explicação: anote seus dados, confira os documentos e peça à instituição a identificação do serviço e o cálculo. Para decidir sobre o pacote, compare o custo anual estimado com o das alternativas para o mesmo uso.
Se houver divergência ou se quiser encerrar o pacote, registre o pedido correspondente e acompanhe a resposta. Retome a conferência dos extratos e das condições periodicamente, sobretudo após mudanças no seu uso ou nas condições informadas pela instituição.

Descubra quais são os melhores celulares do mundo em 2026, com base em desempenho, câmeras e bateria
Parceria libera conexão via satélite direta no celular para uso do WhatsApp e do Google Maps em áreas sem sinal; veja como ativar a função gratuitamente
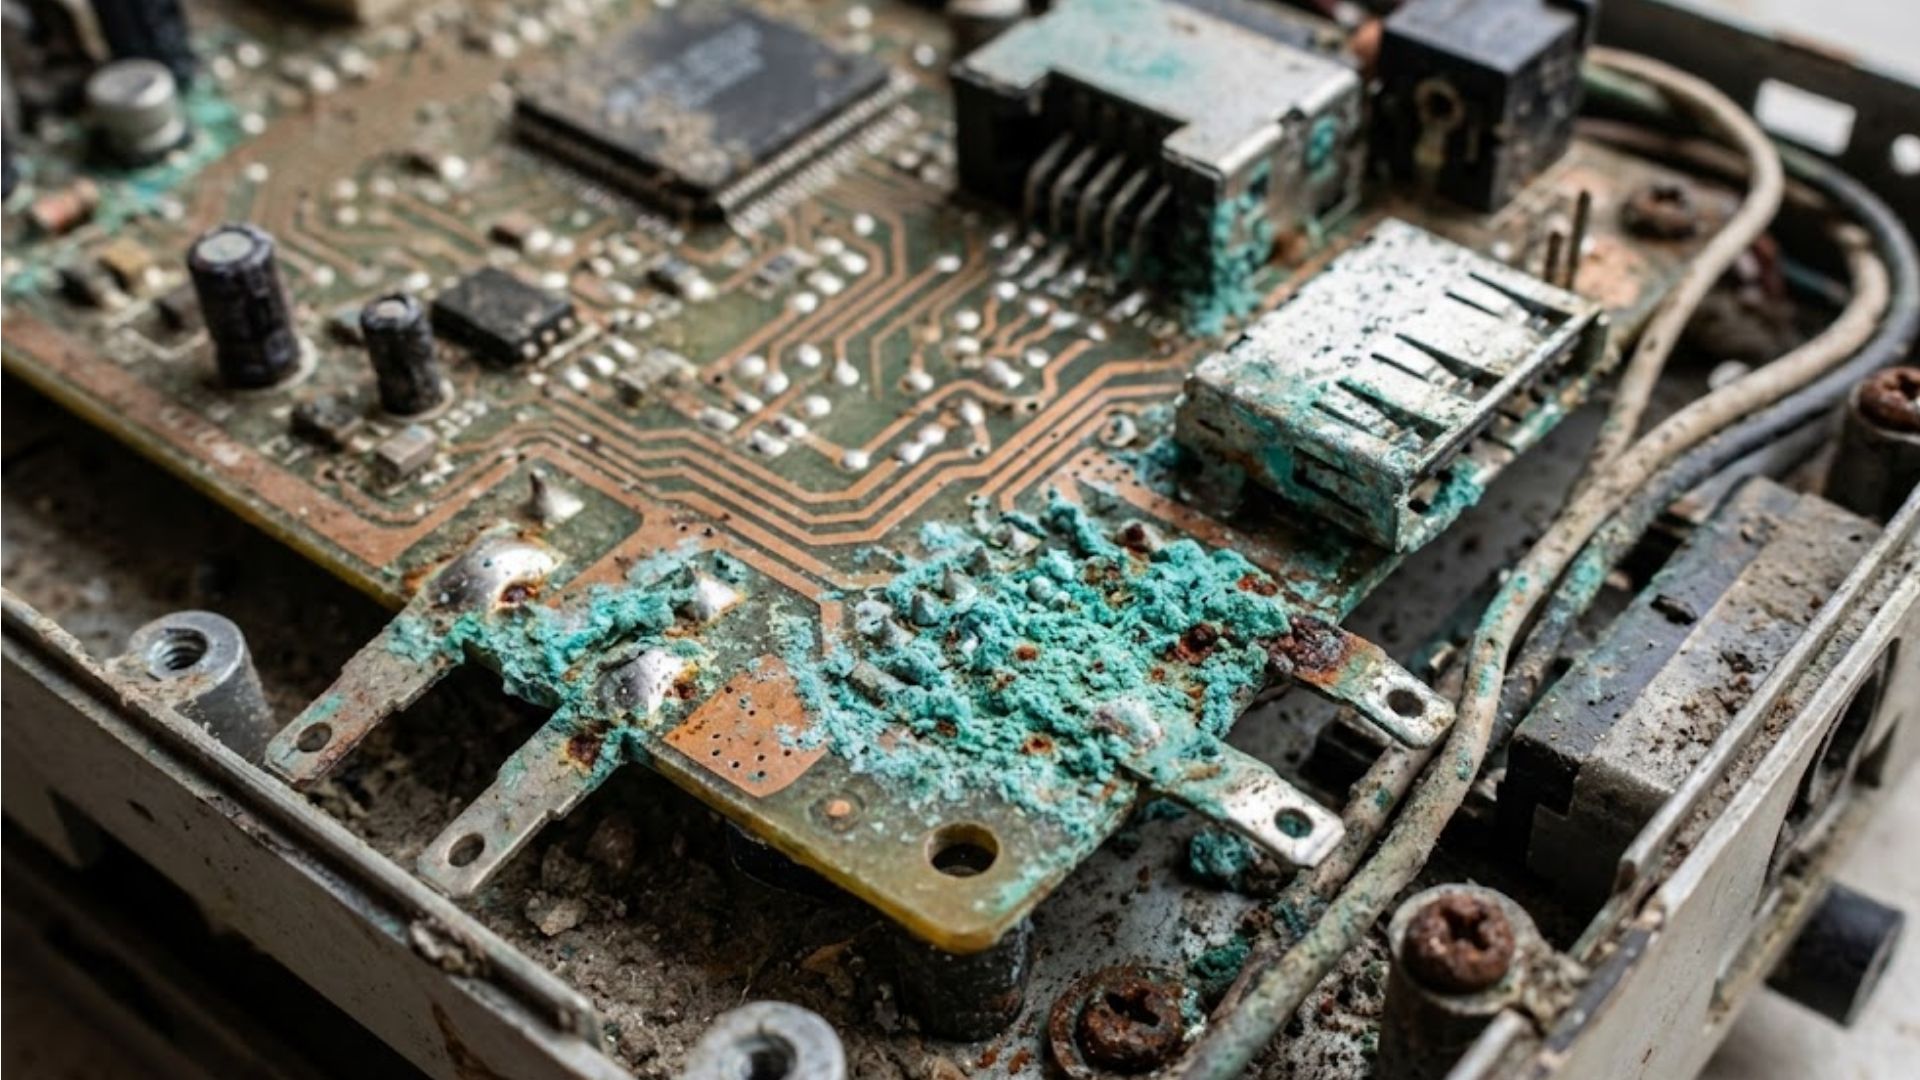
Descubra o que é o zinabre, entenda os riscos dessa oxidação verde para os seus equipamentos e aprenda a limpá-la