Gestão
Como fazer um orçamento do zero: passo a passo simples
| 21/09/26Aprenda a montar um orçamento do zero: registre sua renda, classifique despesas, calcule o saldo e defina limites compatíveis com sua realidade.
Aprenda a fazer um orçamento doméstico: reúna receitas e despesas, organize os gastos por categorias, compare com a renda e revise tudo mensalmente.
Organizar as entradas e saídas de dinheiro em um orçamento doméstico é o passo que permite enxergar, com clareza, para onde vai a renda da família todo mês. Sem esse registro, decisões sobre corte de gastos, pagamento de dívidas ou reserva para objetivos acabam sendo tomadas no escuro, guiadas apenas pela sensação de que "o dinheiro não sobra". Este guia mostra, em etapas práticas, como levantar receitas e despesas, organizar tudo por categorias, comparar o total gasto com o que entra e revisar o orçamento mês a mês para identificar onde estão os maiores pesos e o que pode ser ajustado.
O orçamento doméstico é o planejamento que reúne, em um único lugar, todas as receitas e todas as despesas de uma casa, permitindo ver com nitidez a situação financeira da família em determinado período. Ele não é uma planilha estática: é um retrato que muda a cada mês, conforme entram salários, benefícios ou rendas extras, e saem contas, compras e compromissos assumidos.
Para a rotina da casa, esse retrato importa porque substitui a percepção vaga sobre gastos por números concretos. Uma família pode sentir que "gasta muito com contas", mas só o orçamento mostra se esse gasto é, de fato, o maior item ou se outra categoria — como alimentação ou transporte — pesa mais no total. Essa diferença entre sensação e registro é o que sustenta decisões melhores sobre onde ajustar.
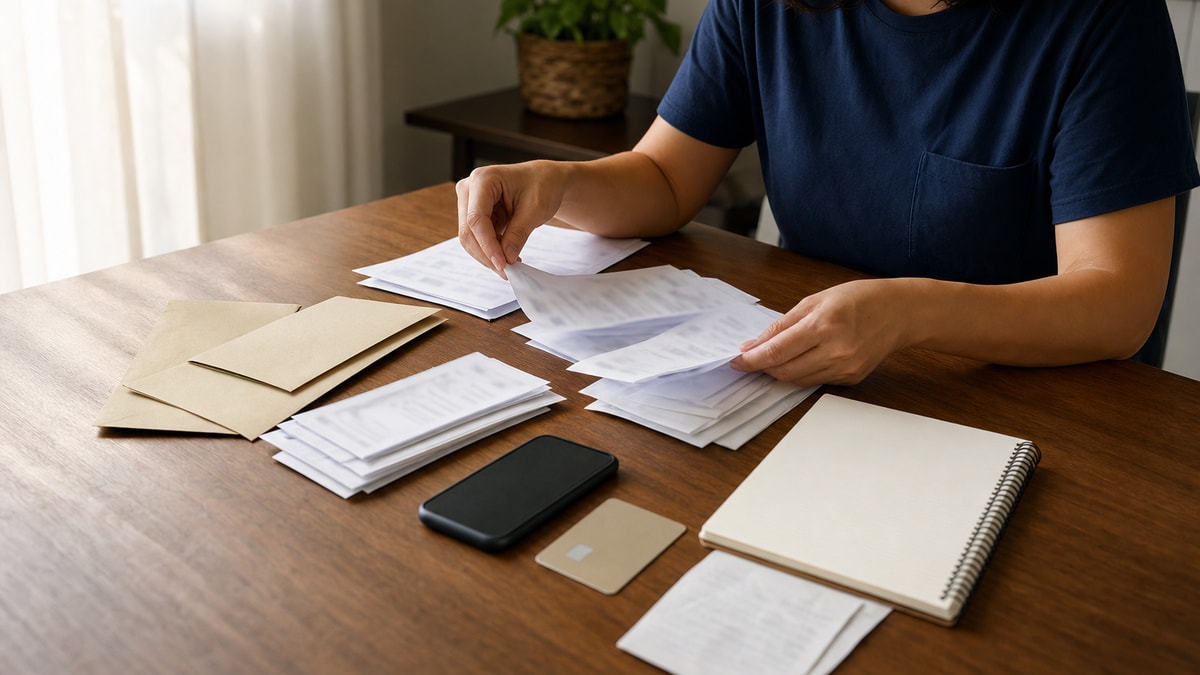
O levantamento inicial precisa incluir todas as rendas da família — salário, rendas extras, benefícios, pensões ou qualquer entrada regular — e também todos os gastos, sejam eles fixos, como aluguel e mensalidades, ou variáveis, como compras de supermercado e combustível. Deixar de fora uma fonte de renda ou um tipo de despesa distorce o retrato final e compromete as decisões tomadas a partir dele.
Na prática, listar todos os gastos costuma ser a etapa mais trabalhosa do processo, porque exige reunir boletos, comprovantes de cartão, extratos bancários e recibos de compras feitas em dinheiro. Vale reservar um tempo específico para essa coleta, revisando os últimos meses, em vez de tentar lembrar de cabeça quanto foi gasto em cada item. Quanto mais completo esse levantamento inicial, mais confiável fica o restante do orçamento.
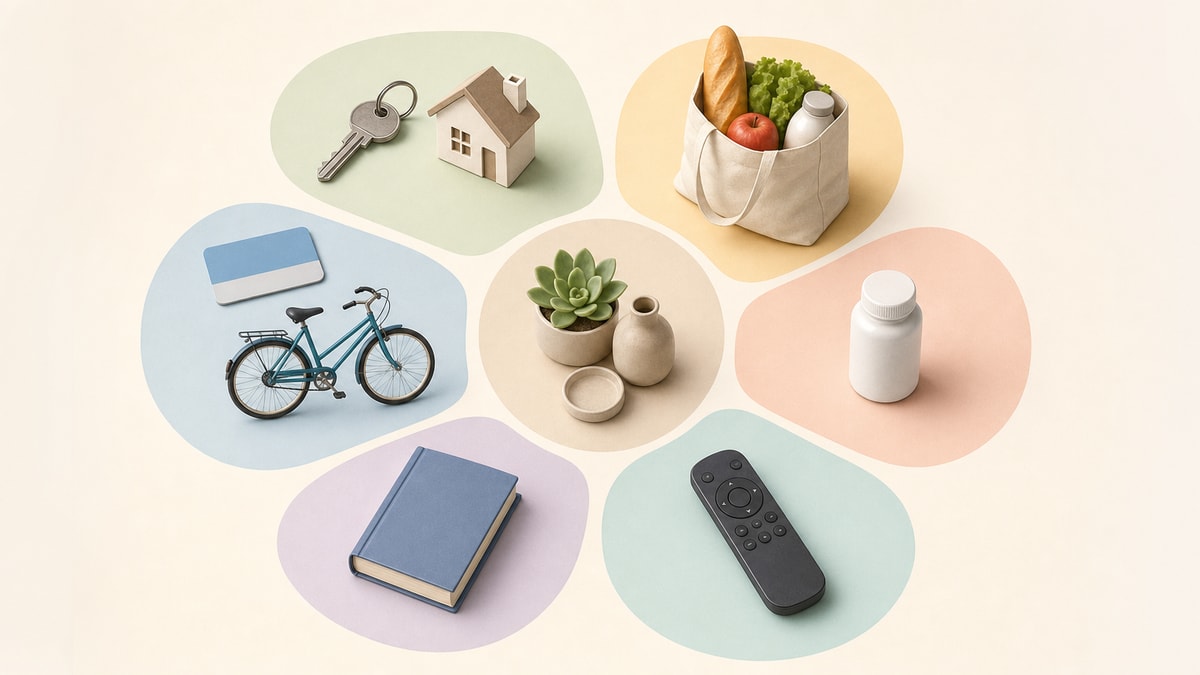
Depois de levantados, os gastos ganham sentido quando agrupados por categorias. Esse agrupamento evita que uma despesa pequena, mas repetida, como um aplicativo de streaming, seja confundida com um peso real no orçamento, e também evita que um gasto grande e pontual, como um conserto, seja tratado como se fosse recorrente.
Categoria | Exemplos de despesas — | — Moradia | Aluguel, condomínio, financiamento, manutenção Contas | Água, luz, gás, internet, telefone Alimentação | Supermercado, feira, refeições fora de casa Transporte | Combustível, transporte público, manutenção do veículo Saúde | Plano de saúde, remédios, consultas Educação | Mensalidade escolar, cursos, material didático Dívidas | Parcelas de empréstimo, financiamentos, cartão de crédito Lazer | Passeios, assinaturas, hobbies Variáveis | Compras não planejadas, presentes, imprevistos
Dentro dessas categorias, é importante marcar o que é fixo e o que é variável. Despesas fixas, como aluguel ou mensalidade escolar, repetem-se todo mês com valor semelhante e são mais fáceis de prever. Despesas variáveis, como alimentação ou lazer, mudam de valor conforme o consumo e são justamente onde costuma existir mais espaço para ajuste. Separar as duas naturezas ajuda a projetar o mês com mais segurança e a decidir, com mais clareza, onde um corte é possível sem comprometer compromissos já assumidos.
Com as categorias organizadas, o próximo passo é somar todas as despesas do mês e comparar esse total com a renda disponível no mesmo período. Essa comparação simples indica três cenários possíveis: déficit, quando o total gasto supera a renda; equilíbrio, quando os dois valores são praticamente iguais; e folga, quando a renda supera o total gasto, abrindo espaço para poupança ou outros objetivos.
Para ilustrar esse cálculo, imagine, como exemplo hipotético, uma família que soma R$ 5.000 de renda mensal e, ao somar todas as categorias de despesa, chega a R$ 5.400 de gastos. Esse resultado indica um déficit de R$ 400 naquele mês. A partir desse dado, a decisão natural é olhar para as categorias que mais pesaram no total e avaliar onde há espaço real de ajuste, sem cortar compromissos fixos que não podem ser renegociados de imediato. Esse tipo de exercício, repetido mês a mês, é o que permite testar pequenos ajustes e avaliar, no período seguinte, se o resultado melhorou.
Revisar o orçamento todos os meses é o que transforma o controle financeiro em rotina, e não em um exercício feito uma única vez. Essa revisão consiste em olhar, categoria por categoria, qual delas consumiu a maior parte da renda e comparar esse resultado com os meses anteriores. Um aumento repentino na categoria de alimentação, por exemplo, pode indicar mudança de hábito de consumo, enquanto um aumento constante na categoria de dívidas pode sinalizar a necessidade de renegociação.
Seguindo o exemplo hipotético da família com déficit de R$ 400, a revisão mensal seria o momento de identificar se esse resultado veio de uma categoria específica — como lazer ou variáveis — ou se está distribuído entre várias. Com essa informação, a decisão de ajuste pode ser direcionada à categoria que realmente pesou, em vez de um corte genérico em todas as áreas, o que tende a ser mais difícil de manter ao longo do tempo.
Depois de identificar uma categoria de maior peso, volte aos lançamentos que compõem esse total. Marque quais despesas são recorrentes, quais foram pontuais e o que mudou naquele mês. Na revisão seguinte, compare os valores para verificar se a categoria se manteve no mesmo nível.
O orçamento doméstico reúne receitas e despesas para dar um retrato completo da situação financeira da casa, enquanto o controle de gastos costuma se referir apenas ao registro das saídas de dinheiro. O orçamento é mais amplo porque também considera quanto entra, permitindo a comparação entre os dois lados.
A revisão mensal é a mais indicada, porque acompanha o ciclo da maioria das receitas e despesas fixas, como salários e contas. Revisões mais espaçadas dificultam identificar mudanças pontuais em categorias específicas antes que elas se tornem um padrão.
O primeiro passo é identificar, entre as categorias organizadas, qual delas teve o maior peso no resultado. A partir dessa identificação, é possível avaliar se o ajuste deve ocorrer em despesas variáveis, que são mais fáceis de reduzir no curto prazo, ou se é necessário rever compromissos fixos, como renegociar uma dívida.
Sim, porque despesas pequenas e recorrentes tendem a se acumular dentro de categorias como alimentação ou variáveis. Deixar essas despesas de fora do levantamento distorce o total da categoria e pode mascarar onde o dinheiro está realmente sendo gasto.
Despesas fixas mantêm valor e data semelhantes todos os meses, como aluguel ou mensalidade escolar. Despesas variáveis mudam de valor conforme o consumo, como compras de supermercado ou combustível. Ao lançar cada gasto, basta perguntar se ele se repetiria com o mesmo valor no mês seguinte; se a resposta for não, é variável.
Esse crescimento costuma indicar a necessidade de renegociação das condições da dívida, como prazo ou taxa, antes que o peso dessa categoria comprometa outras áreas do orçamento. A revisão mensal é o momento de identificar esse crescimento antes que ele se torne difícil de reverter.
Não necessariamente. O essencial é que o registro reúna todas as receitas e despesas de forma organizada e permita a comparação mensal. Planilhas facilitam cálculos automáticos, mas cadernos ou aplicativos de anotação também cumprem a função, desde que o hábito de registrar seja mantido.
Fazer um orçamento doméstico uma única vez ajuda a entender a situação financeira naquele momento, mas é a repetição mensal do processo — levantar receitas e despesas, organizar por categorias, comparar o total gasto com a renda e revisar os resultados — que sustenta decisões consistentes ao longo do tempo. Cada mês revisado adiciona um ponto de comparação, tornando mais fácil identificar se uma categoria está crescendo, se um ajuste anterior funcionou ou se um novo compromisso muda o equilíbrio da casa. O próximo passo natural, depois de aplicar esse processo pela primeira vez, é fixar uma data mensal para repeti-lo e manter o hábito de registrar receitas e despesas assim que elas ocorrem.

Aprenda a montar um orçamento do zero: registre sua renda, classifique despesas, calcule o saldo e defina limites compatíveis com sua realidade.
Aprenda a fazer um orçamento doméstico: reúna receitas e despesas, organize os gastos por categorias, compare com a renda e revise tudo mensalmente.
Aprenda como juntar dinheiro ganhando pouco com cinco passos práticos: organize o orçamento, defina metas, corte excessos e poupe com constância.