Gestão
O que é squad? Entenda como funciona esse modelo de equipe
| 25/09/26Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Aprenda o que é orçamento familiar e veja como organizar receitas, despesas, prioridades e metas em quatro etapas, com participação de toda a família.
Orçamento familiar é o registro conjunto das receitas e despesas de uma casa, usado para decidir prioridades antes que o dinheiro acabe. Monta-se em quatro etapas: somar toda a renda da casa, listar despesas fixas e variáveis, comparar o total com a renda disponível e definir metas comuns. O resultado depende menos da ferramenta e mais da participação de todos.
É comum que o aperto financeiro apareça sempre nos mesmos dias do mês: a fatura do cartão chega maior do que o previsto, uma conta atrasa, e ninguém na casa sabe exatamente para onde o dinheiro foi. Esse desconforto costuma ser o primeiro sinal de que a família precisa de um instrumento simples para reunir, em um só lugar, tudo o que entra e tudo o que sai das contas domésticas. Esse instrumento é o orçamento familiar, e organizá-lo não depende de planilhas complexas nem de conhecimento prévio de finanças — depende de método e de constância.
Antes de detalhar o passo a passo, vale entender por que esse hábito importa tanto quanto o próprio ato de anotar números, e como ele se conecta a decisões maiores, como evitar dívidas caras ou juntar dinheiro para um objetivo específico.
O orçamento familiar é a ferramenta de planejamento financeiro que reúne, em um mesmo registro, as receitas e as despesas de um período — geralmente um mês — para orientar as decisões de consumo, poupança e uso do crédito. Ele funciona como um retrato do que entra e do que sai da casa, permitindo comparar o previsto com o realizado e corrigir desvios antes que se tornem dívidas. O caderno de educação financeira do Banco Central sobre gestão de finanças pessoais apresenta esse registro como o ponto de partida para qualquer decisão financeira consciente, seja ela cotidiana ou de longo prazo.
Essa mesma orientação organiza a saúde financeira em quatro pilares que se sustentam mutuamente: a gestão do dinheiro no dia a dia, o uso inteligente do crédito, a formação de poupança e o consumo consciente. Nenhum desses pilares funciona isoladamente — a gestão do dinheiro sem poupança deixa a família vulnerável a imprevistos, e o crédito usado sem critério compromete o orçamento dos meses seguintes. Por isso, cada etapa do orçamento familiar, do registro de receitas ao acompanhamento mensal, deveria dialogar com esses quatro eixos.
Quando a família planeja o orçamento com antecedência, ela consegue visualizar os limites de gasto de cada categoria antes de assumir novos compromissos, o que reduz a chance de recorrer ao crédito para cobrir despesas do dia a dia. Esse tipo de planejamento contribui diretamente para evitar o endividamento excessivo, porque transforma decisões que antes eram tomadas no impulso — como parcelar uma compra sem saber se cabe no mês seguinte — em decisões informadas pelo que já está reservado para outras contas.
O mesmo planejamento também abre espaço para poupar com propósito. Ao reservar uma parte da renda dentro do próprio orçamento, a família cria uma reserva que pode ser usada tanto para realizar objetivos de consumo planejados — uma viagem, a troca de um eletrodoméstico, um curso — quanto para enfrentar imprevistos sem precisar recorrer a linhas de crédito mais caras, como o cheque especial ou o cartão de crédito rotativo.
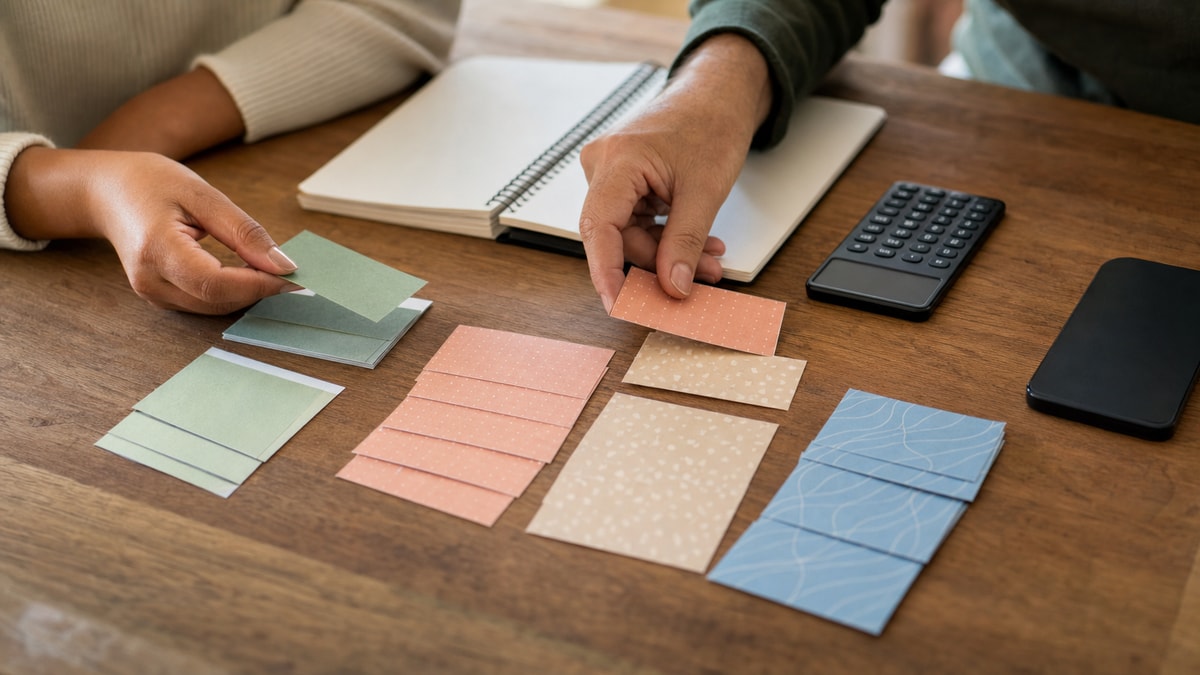
Montar um orçamento pela primeira vez costuma parecer mais complicado do que realmente é. O processo pode ser dividido em quatro etapas sequenciais, e cada uma delas depende da anterior para funcionar corretamente.
A etapa de classificação costuma ser a que mais gera dúvidas, porque muitas despesas parecem fixas até serem observadas com atenção — é o caso de contas de consumo que variam conforme o uso, ou de assinaturas que poderiam ser renegociadas. Orientações voltadas à organização de finanças pessoais, como o material do Conselho Federal de Contabilidade sobre orçamento familiar, recomendam separar despesas fixas de despesas variáveis exatamente para identificar onde a família tem margem de negociação sem comprometer compromissos essenciais, como aluguel ou financiamento.
A tabela a seguir resume como cada tipo de despesa costuma se comportar dentro do orçamento e o que considerar ao classificá-la.
| Tipo de despesa | Exemplo comum | Como tratar no orçamento |
|---|---|---|
| Fixa e compartilhada | Aluguel, condomínio, internet | Dividir entre os moradores e revisar apenas em renegociação de contrato |
| Fixa e individual | Plano de saúde pessoal, mensalidade escolar | Manter no orçamento de quem é responsável pelo pagamento |
| Variável e compartilhada | Alimentação, energia elétrica | Acompanhar o consumo mês a mês para identificar picos |
| Variável e individual | Lazer, roupas, assinaturas pessoais | Definir um limite mensal e revisar quando ultrapassado |
Considerar um cenário hipotético ajuda a enxergar como as quatro etapas se conectam na prática. Imagine uma família que, ao levantar as receitas, percebe que a renda mensal é estável, mas ao listar as despesas descobre que soma mais assinaturas de streaming do que imaginava. Na etapa de classificação, essas assinaturas entram como despesas variáveis e individuais. Ao definir prioridades, a família decide manter apenas os serviços realmente usados e direcionar a diferença para a reserva do mês. No acompanhamento seguinte, o teste real é observar se esse valor de fato deixou de ser gasto com assinaturas e passou a compor a reserva — um resultado que só a própria família, com seus números, pode confirmar.
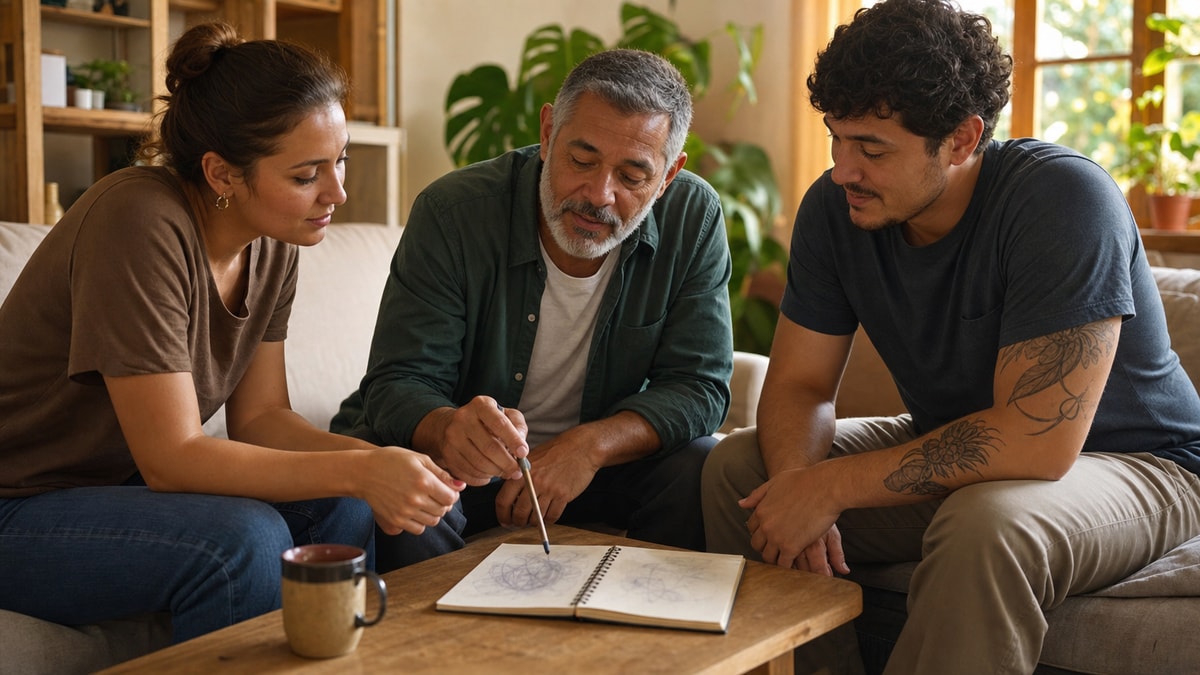
Um orçamento bem estruturado no papel pode falhar na prática se apenas uma pessoa da casa estiver comprometida com ele. Por isso, a etapa de engajamento é tão importante quanto a de classificação de despesas.
Envolver todos os moradores na elaboração do orçamento — e não apenas comunicar decisões já tomadas — aumenta o comprometimento de cada um com os limites definidos. Segundo o blog da ABAC sobre orçamento familiar, quando as pessoas participam da construção das regras, elas entendem a lógica por trás de cada limite e tendem a seguir o planejamento com mais naturalidade, em vez de encará-lo como uma imposição externa.
Essa mesma fonte contrasta duas abordagens possíveis para lidar com os limites de gasto dentro de casa: impor os limites de forma unilateral ou buscá-los em conjunto, por meio de conversa e consenso. A primeira abordagem tende a gerar resistência, porque quem não participou da decisão sente o limite como uma restrição arbitrária. A segunda abordagem, construída em conjunto, tende a ser mais sustentável, porque cada morador entende o motivo do limite e se sente parte da solução, não apenas da restrição.
| Abordagem | Como funciona | Efeito mais comum |
|---|---|---|
| Impor limites | Uma pessoa define as regras e comunica aos demais | Resistência e baixa adesão ao longo do tempo |
| Buscar limites em conjunto | Os moradores discutem e decidem os limites juntos | Maior comprometimento e continuidade do orçamento |
Na prática, isso pode significar uma conversa mensal simples, em que a família revisa juntos o que foi gasto, o que sobrou e o que precisa ser ajustado no mês seguinte. Não é necessário um encontro formal — mas é necessário que a conversa aconteça com regularidade, para que o orçamento continue sendo uma decisão compartilhada, e não um documento que só uma pessoa consulta.
Reduzir despesas não precisa significar abrir mão do que é necessário para o dia a dia. Em geral, o espaço de economia está em gastos que se acumulam sem serem notados ou em contratos que nunca foram renegociados.
Algumas frentes costumam abrir espaço no orçamento sem afetar o essencial:
O critério permanece o mesmo do restante do orçamento: uma redução de custo precisa ser compatível com o consumo real da casa, e não um motivo para gastar além do planejado.
É o registro organizado de todas as receitas e despesas da casa em um período, geralmente mensal, usado para orientar decisões de consumo, poupança e crédito antes que os gastos aconteçam.
O ponto de partida é levantar todas as receitas da família e, em seguida, listar as despesas dos últimos meses, sem deixar de fora gastos pequenos ou pouco frequentes, que costumam ser os mais esquecidos.
Despesas fixas se repetem no mesmo valor todo mês, como aluguel ou mensalidade escolar. Despesas variáveis mudam conforme o consumo, como contas de energia ou gastos com alimentação, e merecem acompanhamento mais próximo.
Porque a participação de todos na definição dos limites aumenta o comprometimento com essas regras. Quando os limites são apenas impostos por uma pessoa, tendem a gerar resistência e abandono do planejamento com o tempo.
Revisando assinaturas pouco usadas, comparando preços antes de compras maiores e renegociando contratos de longa duração, sempre comparando a economia real com o consumo já planejado.
A poupança funciona como uma reserva construída dentro do próprio orçamento, usada tanto para realizar objetivos de consumo planejados quanto para enfrentar imprevistos sem recorrer a crédito mais caro.
O primeiro ajuste deve recair sobre despesas variáveis e individuais, que têm mais espaço de corte imediato. Despesas fixas e compartilhadas costumam exigir renegociação de contratos ou decisões conjuntas entre os moradores antes de qualquer corte.
O acompanhamento mensal é a base do método: comparar o que foi planejado com o que realmente aconteceu permite corrigir desvios antes que se acumulem e comprometam os meses seguintes.
Organizar as contas da casa não é um exercício de restrição, mas de visibilidade: um orçamento bem construído mostra exatamente para onde vai cada parte da renda familiar e onde existe espaço para poupar, negociar ou simplesmente decidir com mais clareza. As quatro etapas apresentadas — levantar receitas, listar despesas, classificar gastos e acompanhar o resultado mensal — funcionam como uma estrutura repetível, que se ajusta a cada mês sem precisar ser reinventada.
O ponto que sustenta essa estrutura, no entanto, é o envolvimento de quem vive na casa. Um orçamento decidido e revisado em conjunto tende a durar mais do que um conjunto de regras impostas por uma única pessoa. O próximo passo, então, não é buscar um método perfeito, mas reunir a família, levantar os números reais do mês e começar a primeira classificação de despesas — o restante do processo se ajusta com a prática.

Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Entenda o que é data driven, como funciona a decisão orientada por dados, onde essa abordagem aparece nos negócios e quais cuidados adotar.
Aprenda como fazer um planejamento estratégico para pequenas empresas com 3 perguntas, prioridades claras e uma rotina simples de acompanhamento.