Gestão
O que é squad? Entenda como funciona esse modelo de equipe
| 25/09/26Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Aprenda a montar uma planilha financeira gratuita no Excel ou Google Planilhas para controlar gastos, organizar categorias, definir metas e acompanhar economias.
Uma planilha de organização financeira gratuita precisa de cinco colunas: data, descrição, categoria, valor e tipo (receita ou despesa). Com elas, fórmulas simples de soma e filtro já entregam saldo do mês, total por categoria e evolução ao longo do tempo. Excel e Google Planilhas atendem igualmente, sem custo e sem depender de aplicativo fechado.
Organizar as finanças pessoais costuma parecer complicado até o momento em que você tem, na tela, um registro simples de tudo que entra e sai do seu bolso. Uma planilha — seja no Excel, seja no Google Planilhas — resolve esse problema sem custo e sem depender de aplicativos fechados ou assinaturas.
Esse tipo de ferramenta funciona bem justamente por ser gratuita e flexível: você adapta as colunas, as categorias e os cálculos ao seu próprio orçamento, sem se limitar às regras de um sistema pronto.
Para quem prefere não montar tudo do zero, também existem modelos prontos e gratuitos para download, o que reduz o tempo de configuração inicial e permite começar a registrar movimentações no mesmo dia.
Este guia mostra como estruturar essa planilha, quais colunas incluir, como categorizar gastos, como definir metas e comparar o planejado com o realizado, e como registrar a economia obtida com descontos e benefícios, incluindo os do Clube da Virada.
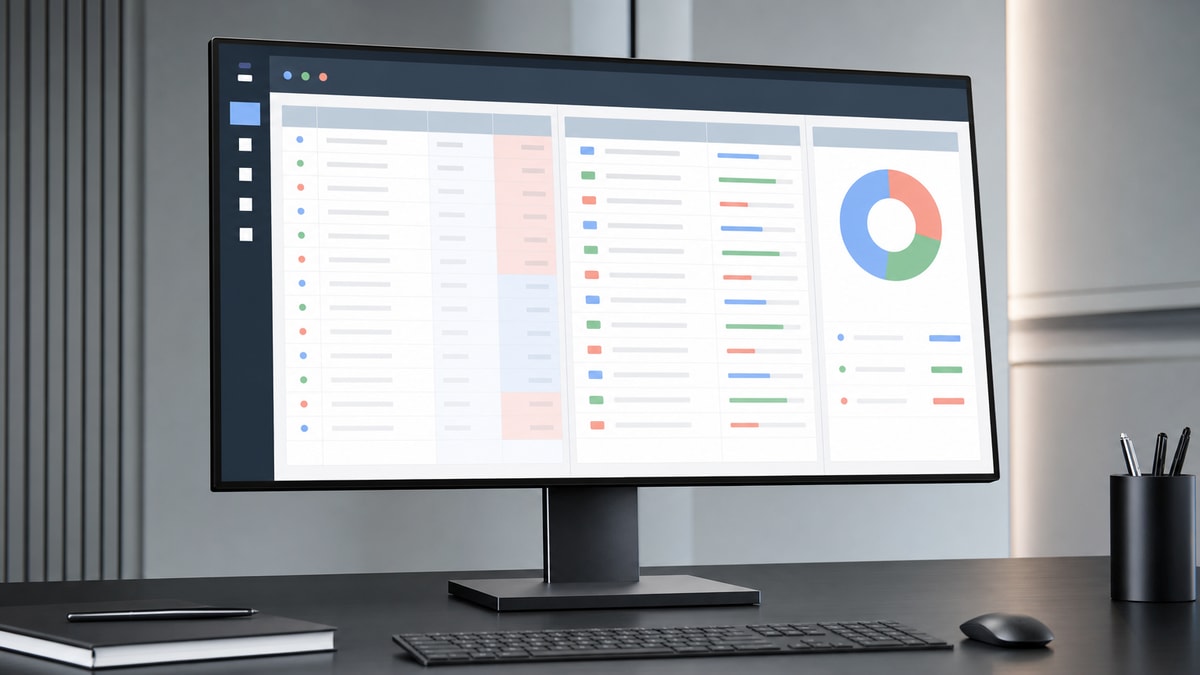
Antes de pensar em fórmulas ou gráficos, é importante fixar a estrutura mínima que sustenta qualquer controle financeiro pessoal.
Toda planilha funcional precisa reunir, no mínimo, cinco elementos: a data do lançamento, uma descrição curta do gasto ou recebimento, a categoria à qual ele pertence, o valor numérico e o tipo de movimento — entrada ou saída. Sem esses cinco campos, fica difícil calcular saldo, comparar períodos ou identificar padrões de consumo.
Além dessas colunas de lançamento, a planilha deve reservar um espaço para metas financeiras e outro para o saldo acumulado. A tabela a seguir resume a função de cada bloco.
| Bloco | Função | Exemplo de conteúdo |
|---|---|---|
| Lançamentos | Registrar cada movimento financeiro | Data, descrição, categoria, valor, tipo |
| Metas | Definir limites de gasto ou objetivos de economia por categoria | Valor planejado por mês |
| Saldo | Mostrar o resultado acumulado no período | Soma de entradas menos saídas |
Esses três blocos podem ficar em abas separadas ou em seções da mesma planilha, dependendo do volume de lançamentos e da preferência de quem vai usá-la.
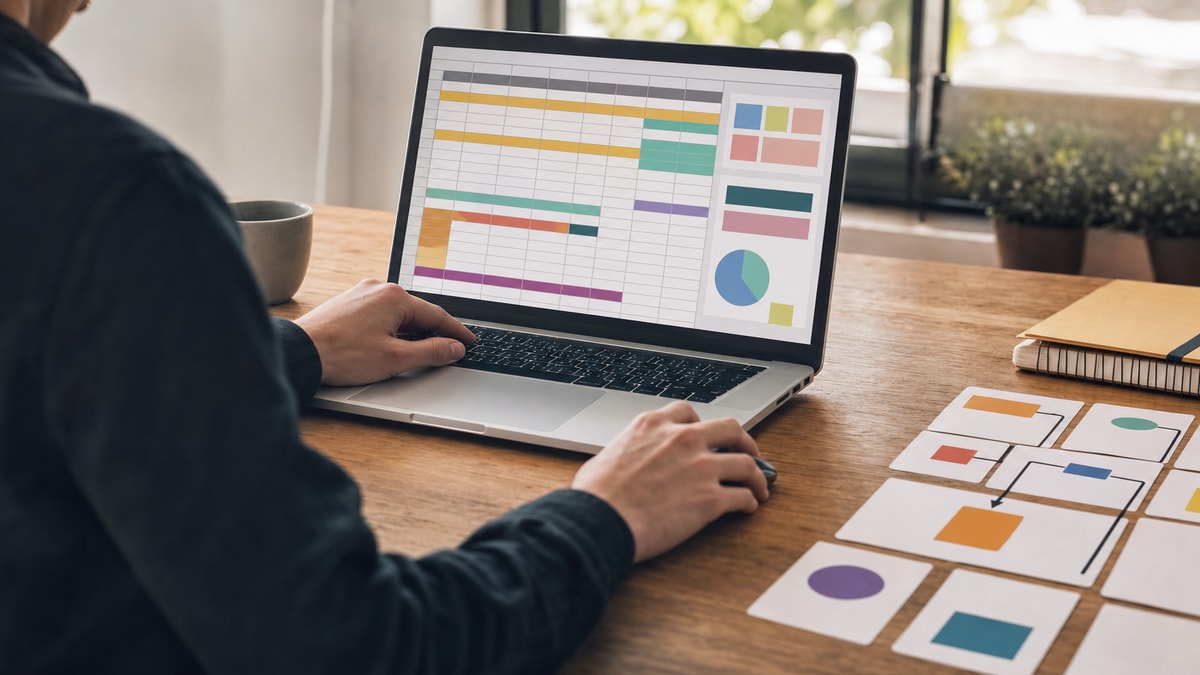
Com a estrutura definida, o próximo passo é criar o arquivo e configurar as fórmulas básicas.
Ao manter esse saldo total sempre visível e atualizado, você consegue acompanhar a trajetória financeira ao longo dos meses, e não apenas o resultado de um mês isolado — o que ajuda a perceber se a tendência geral é de acúmulo ou de consumo do que já foi guardado.
Depois que a estrutura estiver pronta, o trabalho passa a ser de rotina: lançar cada movimento no dia em que ele acontece, ou, no máximo, semanalmente, para não perder o controle do que já foi registrado.
Ter uma coluna de categoria só é útil se as categorias forem bem definidas e usadas de forma consistente.
Categorizar cada gasto permite identificar quais despesas concentram a maior parte do orçamento e, a partir disso, decidir onde ajustar. Sem essa separação, o total gasto no mês aparece como um número único, sem indicar se o problema está em alimentação, transporte, lazer ou assinaturas, por exemplo.
Categorias sugeridas para começar:
Evite criar categorias em excesso: entre seis e dez costuma ser suficiente para a maioria das pessoas sem tornar o preenchimento trabalhoso demais.
Registrar o que já aconteceu é o primeiro passo; comparar isso com o que havia sido planejado é o que transforma a planilha em ferramenta de decisão.
Definir uma meta de gasto por categoria, mesmo que aproximada, e depois comparar esse valor planejado com o valor realizado no fim do mês aumenta a consciência sobre os próprios hábitos financeiros. Essa comparação revela desvios que passariam despercebidos se só o saldo final fosse observado.
Uma forma simples de fazer isso é criar uma linha "Planejado" e uma linha "Realizado" para cada categoria, na aba de resumo mensal, e uma terceira linha com a diferença entre as duas. Valores negativos na diferença indicam categorias em que o gasto ficou acima do previsto.
Para visualizar a evolução ao longo de vários meses, um gráfico de linhas simples — com o saldo acumulado mês a mês — costuma ser mais informativo do que uma tabela de números isolados, porque mostra a tendência de forma direta.
Além de controlar entradas e saídas, a planilha pode registrar quanto você economiza ao usar descontos e benefícios disponíveis, como os do Clube da Virada.
Uma forma prática de fazer isso é criar uma coluna adicional, ou uma categoria específica, chamada "Economia com benefícios", onde você anota a diferença entre o preço cheio e o preço pago quando um desconto é aplicado. Esse valor não é uma entrada de dinheiro, mas um gasto evitado, então vale registrá-lo separado do saldo principal, apenas como referência de acompanhamento.
Para acessar os benefícios do Clube da Virada e verificar quais descontos estão disponíveis em cada período, consulte diretamente o site oficial do programa. Este artigo não faz promessas sobre o valor ou a disponibilidade desses benefícios, já que eles podem variar; o registro na planilha serve apenas para você acompanhar, com seus próprios números, o quanto essa economia representou no seu orçamento.
Não. Para a estrutura apresentada aqui, bastam fórmulas de soma e soma condicional para calcular o saldo e reunir os valores no resumo mensal.
Registre cada parcela como um lançamento separado, com a descrição da compra e a indicação da parcela correspondente. Assim, o resumo mensal mostra o valor que será pago em cada mês.
Use uma descrição curta que permita reconhecer o movimento depois, como "supermercado", "conta de luz" ou "salário". Se precisar diferenciar compras parecidas, acrescente um detalhe, como o local ou a finalidade.
Sim. Ajuste as categorias quando elas deixarem de representar sua rotina de gastos. Ao mudar uma categoria, mantenha o mesmo critério nos lançamentos seguintes para facilitar a leitura do resumo.
Na aba de resumo mensal, registre o valor previsto para cada categoria e compare-o com a soma dos lançamentos classificados nela. A diferença entre os dois valores mostra onde o registro ficou acima ou abaixo do planejamento.
Anote a diferença entre o preço cheio e o preço pago em uma coluna ou categoria separada, como "Economia com benefícios". Dessa forma, o desconto permanece como referência e não entra na soma de entradas e saídas.
Uma planilha bem estruturada resolve apenas parte do problema; o restante depende da constância em atualizá-la.
A disciplina de registrar cada movimento, revisar as categorias e comparar metas com resultados importa mais do que a ferramenta escolhida para isso — uma planilha simples, usada com regularidade, tende a gerar mais controle financeiro do que um sistema sofisticado que é abandonado depois de algumas semanas.
O próximo passo prático é simples: crie a estrutura descrita neste guia, comece a registrar os lançamentos do mês atual e reserve um horário fixo, semanal ou mensal, para revisar o que foi planejado, o que foi realizado e quanto foi economizado com descontos e benefícios ao longo do período.

Entenda o que é squad, como funciona esse modelo de equipe multidisciplinar, suas diferenças em relação a equipes tradicionais e pontos de atenção.
Entenda o que é data driven, como funciona a decisão orientada por dados, onde essa abordagem aparece nos negócios e quais cuidados adotar.
Aprenda como fazer um planejamento estratégico para pequenas empresas com 3 perguntas, prioridades claras e uma rotina simples de acompanhamento.