Gestão
Como fazer um orçamento do zero: passo a passo simples
| 21/09/26Aprenda a montar um orçamento do zero: registre sua renda, classifique despesas, calcule o saldo e defina limites compatíveis com sua realidade.
Aprenda como juntar dinheiro ganhando pouco com cinco passos práticos: organize o orçamento, defina metas, corte excessos e poupe com constância.
Juntar dinheiro ganhando pouco depende mais de método que de valor. Os cinco passos são: fazer um diagnóstico honesto de para onde vai o salário, definir uma meta pequena e alcançável, revisar despesas recorrentes com lupa, adotar hábitos que evitem gastos por impulso e separar o valor economizado assim que a renda entra — não no fim do mês.
Juntar dinheiro parece impossível quando o salário já nasce comprometido com aluguel, contas e comida. Essa sensação é comum e não significa falta de disciplina: muitas vezes falta um método simples para transformar renda limitada em economia real, ainda que pequena no início.
Este guia apresenta cinco passos práticos para organizar as finanças mesmo com pouco dinheiro: entender para onde o salário vai, definir metas que cabem no orçamento, revisar despesas recorrentes, criar hábitos de proteção contra gastos por impulso e, por fim, direcionar o valor economizado para um objetivo concreto. Nenhum deles depende de ganhar mais — todos partem do que já entra todo mês.
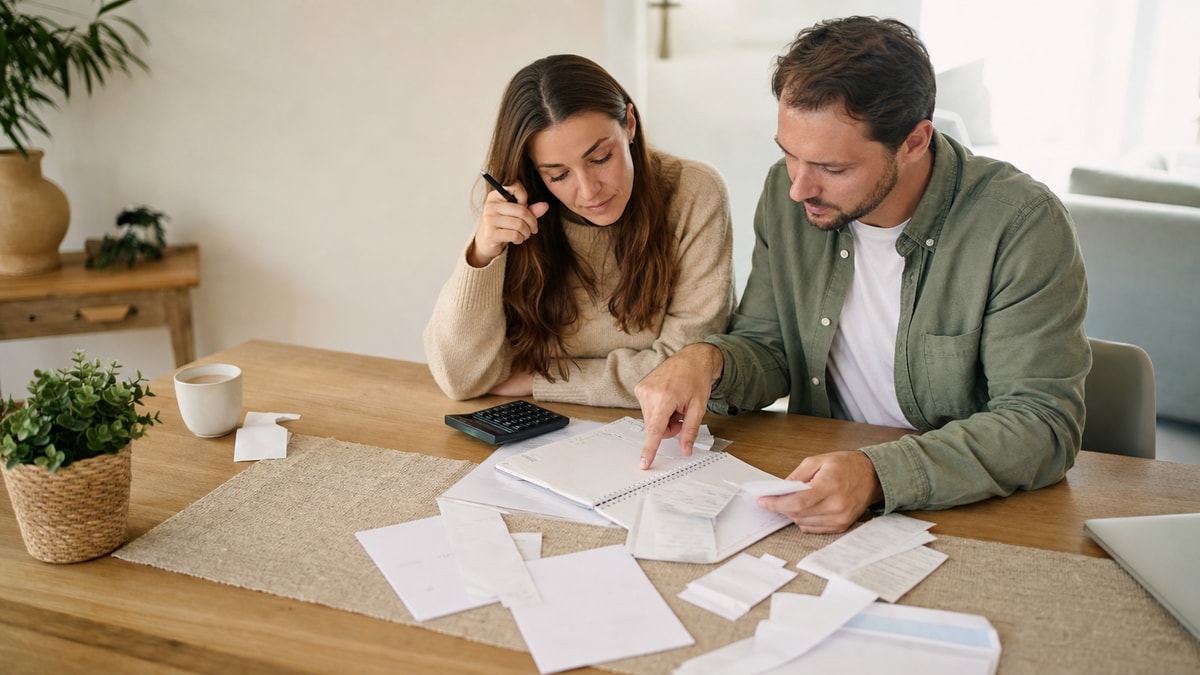
Antes de qualquer meta, é preciso saber com precisão quanto entra e quanto sai todo mês. Esse mapeamento — receitas fixas, receitas eventuais, contas obrigatórias e gastos do dia a dia — é o ponto de partida de qualquer plano de economia, porque sem essa visão clara não há como saber onde existe espaço real para poupar.
Vale prestar atenção especial às despesas pequenas e frequentes, como o cafezinho, o aplicativo de transporte ou o lanche fora de hora. Isoladas, elas parecem insignificantes, mas somadas ao longo do mês costumam representar uma fatia relevante do orçamento — muitas vezes maior do que se imagina antes de anotar cada gasto.
Uma meta vaga, como "quero guardar dinheiro", raramente se sustenta. Objetivos específicos e com prazo — por exemplo, formar uma reserva de emergência de determinado valor em seis meses — tornam o esforço mais concreto e aumentam a motivação para manter o hábito até o fim do período.
Ao mesmo tempo, a meta precisa respeitar a renda real e os gastos essenciais. Definir um valor mensal de economia maior do que o orçamento permite tende a gerar frustração e abandono do plano nas primeiras semanas. É mais eficaz começar com um valor pequeno, mas sustentável, e ajustá-lo conforme o orçamento se organiza.
Depois do diagnóstico, é hora de separar despesas fixas, variáveis e supérfluas. Revisar periodicamente assinaturas de streaming, planos de telefonia, tarifas bancárias e seguros costuma liberar dinheiro sem exigir cortes no básico, especialmente quando há serviços contratados e pouco usados ou tarifas que podem ser renegociadas.
Alguns benefícios de desconto em contas recorrentes, como o Clube da Virada, funcionam como uma possibilidade adicional dentro dessa revisão: eles podem reduzir o valor pago em serviços do dia a dia. O ponto importante não é o desconto em si, mas o destino que se dá a ele — a diferença conseguida em cada conta só cumpre função no plano financeiro se for separada de forma intencional e somada à meta definida no passo anterior, em vez de ser absorvida por outro gasto.
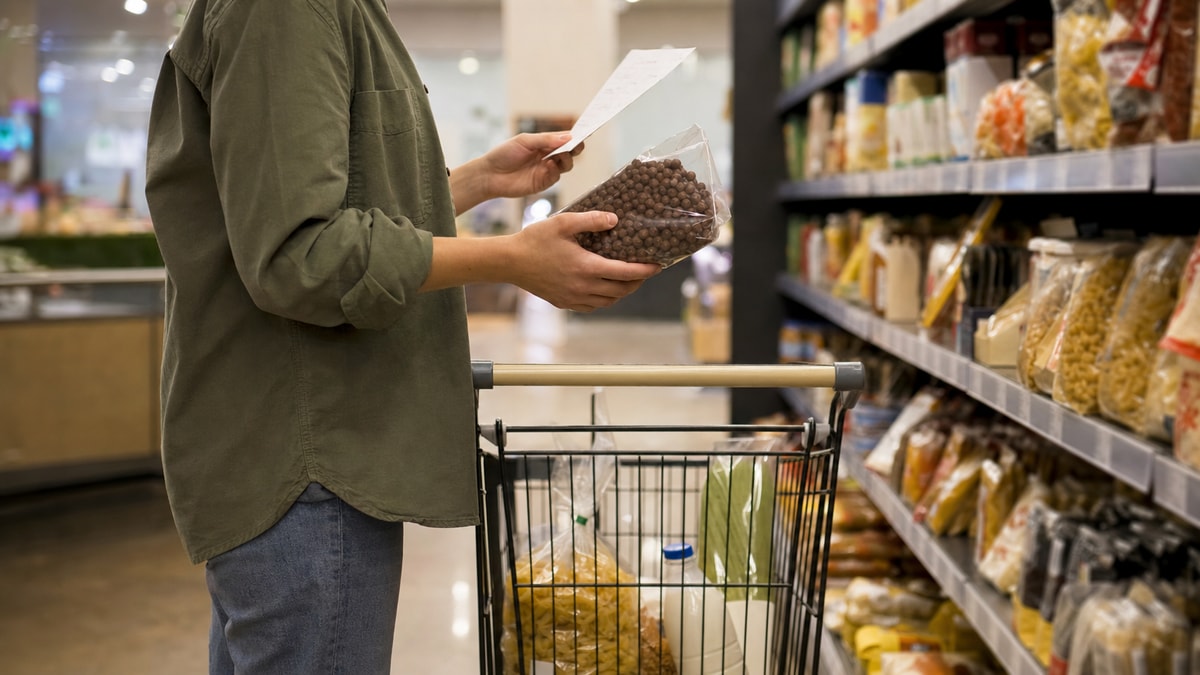
A compra por impulso é um dos principais fatores que esvaziam o orçamento antes do fim do mês. Uma prática simples é adotar uma pausa de 24 horas antes de qualquer compra não planejada: o intervalo ajuda a distinguir entre desejo passageiro e necessidade real, e boa parte das compras deixa de acontecer depois desse tempo.
No supermercado, usar lista de compras e definir um orçamento mensal para esse item específico reduz a entrada de produtos supérfluos no carrinho e o desperdício de alimentos. Essa disciplina, repetida mês a mês, tende a gerar economia mais consistente do que tentativas isoladas de "cortar gastos" sem planejamento.
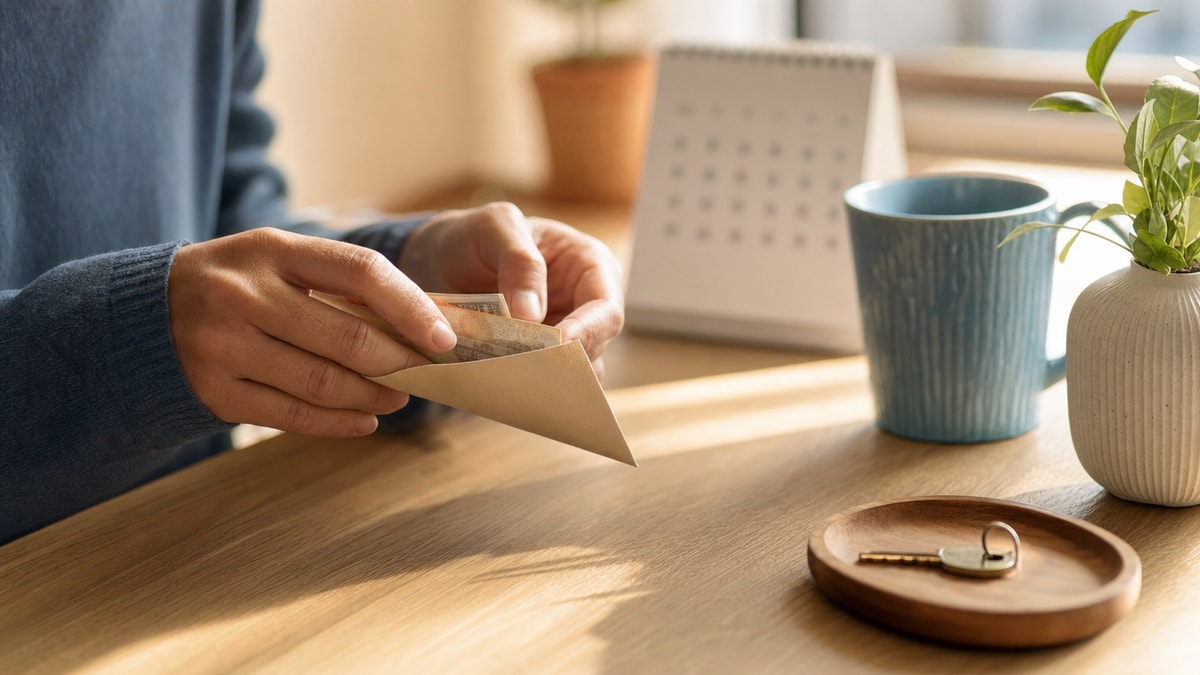
De nada serve identificar espaço no orçamento se o valor economizado não tem destino definido. Uma estratégia eficaz é separar o valor planejado para a meta logo que o salário é recebido, antes de pagar as contas variáveis do mês, em vez de esperar para ver o que sobra no fim do período — porque, na prática, raramente sobra algo quando a poupança fica em último lugar.
Essa mudança de lógica é descrita como tratar a poupança como uma despesa fixa inegociável, e não como um resíduo do mês. Como explica a OABPrev-PR em orientação sobre economizar dinheiro ganhando pouco, a diferença entre "guardar o que sobra" e "guardar antes de gastar" costuma ser decisiva para quem tem renda limitada, porque transforma a poupança em compromisso e não em possibilidade condicionada ao acaso do mês.
É possível na medida em que o valor guardado seja compatível com a renda disponível depois dos gastos essenciais. O objetivo não é um valor fixo universal, mas um percentual pequeno e sustentável, definido a partir do diagnóstico financeiro e ajustado conforme a rotina de gastos muda.
Separar o valor da meta assim que o salário entra, antes de gastar com itens variáveis, reduz a dependência da força de vontade ao longo do mês. Revisar despesas recorrentes também ajuda, porque libera uma margem que pode ser direcionada à meta sem exigir cortes no essencial.
A decisão sobre onde alocar o valor poupado depende do prazo e da finalidade da meta, e não é o foco deste passo a passo. O ponto central aqui é garantir que exista, de fato, um valor separado com regularidade antes de avaliar onde ele deve ficar.
O tempo varia conforme a renda, o valor definido na meta e a consistência da separação mensal. Metas de curto prazo, como uma pequena reserva, tendem a mostrar progresso mais rápido do que objetivos maiores, mas em ambos os casos o resultado depende da manutenção do hábito mês a mês.
Uma reserva de emergência existe justamente para ser usada em situações imprevistas, como isso está definido no passo de metas. Usá-la nesse contexto não é um fracasso do plano; o passo seguinte é retomar a separação mensal para reconstruir o valor utilizado.
Compartilhar o diagnóstico financeiro e as metas com quem divide o orçamento ajuda a alinhar expectativas e evita que decisões individuais comprometam o plano combinado. Revisar despesas recorrentes em conjunto também facilita identificar gastos que podem ser reduzidos sem desgaste.
Vale revisar se o valor definido era compatível com a renda real do período e ajustar o prazo ou o valor mensal, em vez de abandonar o plano. Pequenos ajustes no diagnóstico e nas despesas recorrentes costumam recolocar a meta dentro do alcance sem exigir recomeçar do zero.
Juntar dinheiro com renda limitada raramente é uma questão de um grande corte único, mas de pequenas economias repetidas com consistência ao longo do tempo. O diagnóstico revela o ponto de partida, a meta dá direção, a revisão de despesas abre espaço, os hábitos protegem esse espaço e o direcionamento intencional garante que o valor chegue ao objetivo. Vale começar pelo passo que parecer mais simples hoje e revisar o plano periodicamente, ajustando metas e despesas conforme a renda e a rotina mudam.

Aprenda a montar um orçamento do zero: registre sua renda, classifique despesas, calcule o saldo e defina limites compatíveis com sua realidade.
Aprenda a fazer um orçamento doméstico: reúna receitas e despesas, organize os gastos por categorias, compare com a renda e revise tudo mensalmente.
Aprenda como juntar dinheiro ganhando pouco com cinco passos práticos: organize o orçamento, defina metas, corte excessos e poupe com constância.