Empreendedorismo
Renda passiva: o que é, exemplos e o que não é
| 21/09/26Entenda o que é renda passiva, veja exemplos como dividendos, aluguéis e royalties e saiba diferenciá-la da renda ativa e do dinheiro fácil.
Aprenda a organizar o orçamento com renda informal: registre entradas, calcule o custo mínimo, priorize gastos e forme uma reserva para meses fracos.
Com renda informal, o orçamento parte do gasto, não da receita: calcule o custo mínimo mensal da casa, registre cada entrada conforme ela chega, cubra primeiro esse piso e trate o excedente dos meses bons como reserva para os meses fracos. A regra 50-30-20 continua útil, mas aplicada sobre a média dos últimos meses, não sobre um salário fixo.
Fechar o mês sem saber quanto vai entrar é uma realidade para milhões de pessoas que vivem de trabalhos autônomos, freelas ou pequenos negócios. Sem um contracheque fixo todo dia 5, o orçamento tradicional — aquele que parte de um valor certo e o divide em categorias — perde parte do sentido. A pergunta que fica é: como planejar gastos quando a receita varia de mês para mês, às vezes de semana para semana?
A resposta não está em abandonar o planejamento, mas em adaptá-lo. Quem vive de renda informal precisa de um método que resista à oscilação: um piso de gastos bem definido, critérios claros para separar o essencial do dispensável e uma reserva construída nos meses de maior movimento para sustentar os de vaca magra. Este guia explica o que caracteriza a renda informal, apresenta um passo a passo prático para organizar as finanças nesse contexto e mostra como adaptar regras de orçamento conhecidas — sem tratá-las como fórmula rígida.
Renda informal é o rendimento obtido fora de um vínculo empregatício com salário fixo e previsível — geralmente sem carteira assinada, sem holerite mensal e sem garantia de valor mínimo recorrente. Ela pode vir de um trabalho só ou da soma de várias fontes: comissões, diárias, prestação de serviços, vendas ou entregas por demanda.
Esse formato de trabalho é comum entre profissionais autônomos, freelancers e microempreendedores individuais (MEIs), grupo que representa uma parcela crescente da força de trabalho e que, por natureza, convive com variações significativas na renda mensal. Um mês pode trazer vários contratos e entregas; o seguinte, quase nenhum. Essa instabilidade não é um detalhe secundário do trabalho informal — é a característica central que deveria orientar qualquer método de organização financeira usado por esse público.
Por isso, um orçamento pensado para quem recebe salário fixo tende a falhar quando aplicado sem ajustes à renda informal. Ele parte da premissa de que o valor disponível todo mês é conhecido com antecedência, o que simplesmente não é verdade para quem fatura de forma variável. O primeiro ajuste necessário, então, é trocar o ponto de partida: em vez de dividir um valor fixo, é preciso primeiro descobrir qual é o piso de gastos que precisa ser coberto todo mês, independentemente de quanto entrar.
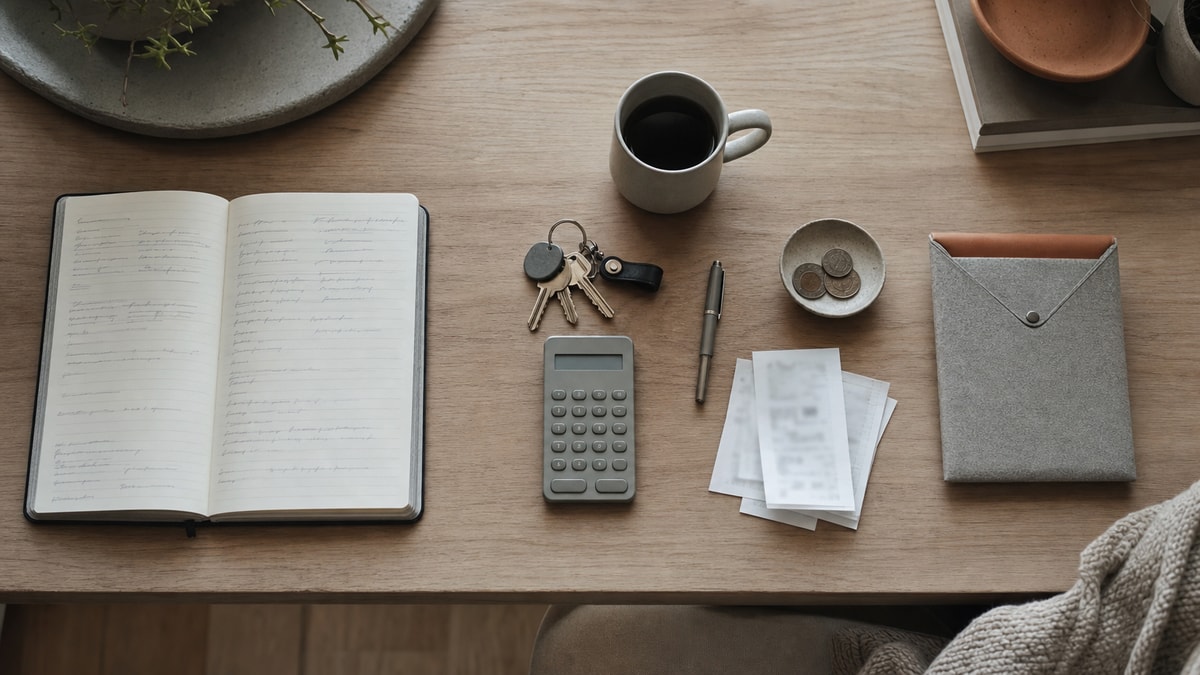
Organizar as finanças com renda variável exige uma sequência de decisões que começa antes de qualquer planilha de categorias. Ela parte do registro completo de entradas e saídas, avança para o cálculo do custo mínimo mensal e termina na formação de uma reserva usada justamente nos meses em que a renda não é suficiente.
O ponto de partida é simples de descrever, ainda que exija disciplina: anotar todo valor que entra e todo valor que sai, mês a mês, sem otimismo e sem arredondamento. Sem esse registro, não é possível saber qual é a média real de renda nem identificar em quais meses ela costuma cair — informação essencial para quem não tem um valor fixo para planejar em torno dele.
Com esse histórico em mãos, o passo seguinte é calcular o custo mínimo mensal: a soma das despesas essenciais que precisam ser pagas todo mês, como moradia, alimentação, transporte e contas básicas. Esse número funciona como uma linha de base — o valor que o orçamento precisa garantir mesmo no mês de menor faturamento. Sem esse cálculo, é comum que compromissos assumidos em um mês bom se tornem insustentáveis alguns meses depois.
Separar as despesas em essenciais e não essenciais é o que permite decidir, com critério, o que pode ser cortado quando a renda cai. Despesas essenciais são aquelas ligadas à subsistência e ao trabalho — moradia, alimentação, saúde, transporte, ferramentas de trabalho. Despesas não essenciais são adiáveis: lazer, compras não planejadas, upgrades de consumo. Essa separação evita dois erros comuns: cortar o que é indispensável achando que está economizando, ou manter gastos dispensáveis justamente no mês em que menos se pode.
Um erro recorrente de quem vive de renda variável é assumir compromissos fixos — assinaturas, financiamentos, parcelamentos longos — com base no valor recebido em um mês excepcionalmente bom. Esse tipo de decisão transforma um mês de sorte em uma obrigação recorrente que precisa ser paga também nos meses fracos. O critério mais seguro é dimensionar qualquer compromisso fixo pela média dos meses mais baixos do histórico registrado, não pelo pico.
É nos meses de entrada mais alta que se constrói a margem que sustenta os meses de entrada mais baixa. Direcionar parte do excedente desses meses para uma reserva específica, separada do dinheiro do dia a dia, é a estratégia mais eficaz para atravessar períodos de baixa sem recorrer a empréstimos ou parcelamentos no cartão. Essa reserva não substitui a reserva de emergência tradicional — ela cumpre uma função complementar, específica para absorver a própria oscilação da renda.
Na prática, esse passo a passo pode ser resumido em uma sequência lógica:
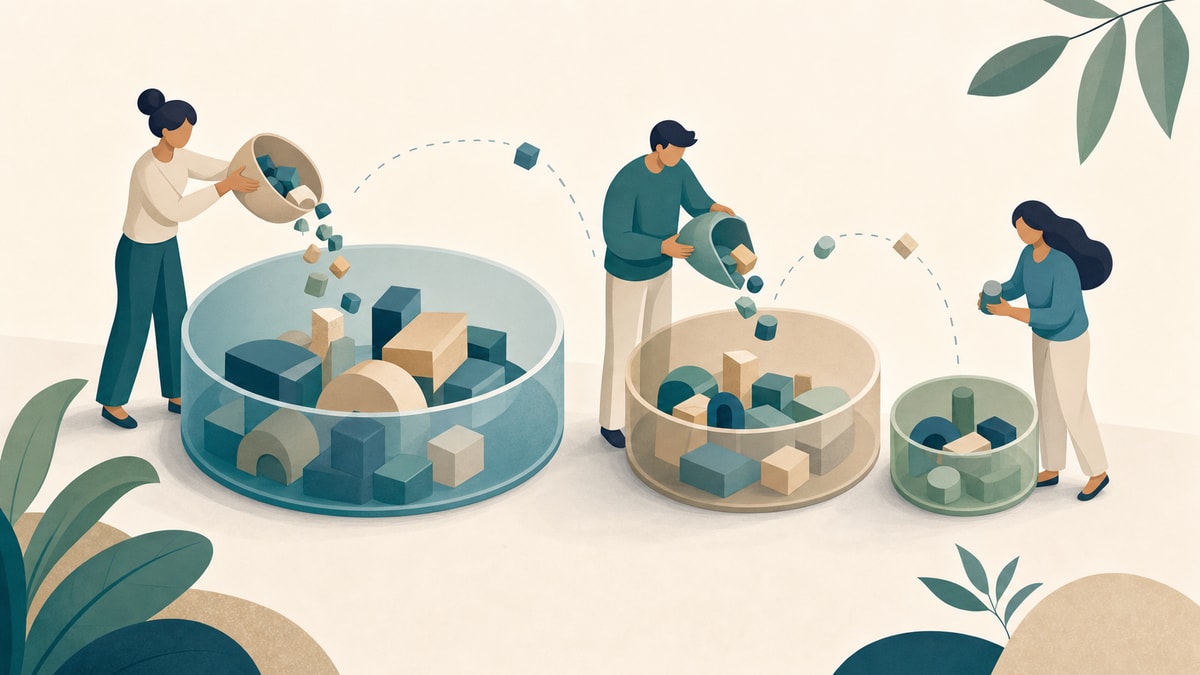
Depois de estabelecer o piso de gastos e a separação entre essencial e não essencial, muitas pessoas buscam uma referência mais estruturada para distribuir o restante do orçamento. A regra 50-30-20 é uma das mais conhecidas nesse sentido.
Popularizada pela senadora norte-americana Elizabeth Warren, a regra sugere destinar 50% da renda a necessidades básicas, 30% a desejos pessoais e 20% a investimentos e à reserva de emergência. É uma divisão pensada originalmente para quem recebe um valor previsível todo mês, o que facilita o cálculo direto dos percentuais sobre uma base fixa.
Para quem vive de renda informal, aplicar esses percentuais ao pé da letra tende a gerar frustração, porque a base de cálculo muda todo mês. A regra continua útil como referência de proporção, mas precisa ser ajustada: em vez de aplicar 50-30-20 sobre a renda de cada mês isoladamente, faz mais sentido aplicá-la sobre a média de renda calculada a partir do histórico de entradas e saídas já registrado. Isso evita que um mês fraco distorça completamente a distribuição planejada e que um mês forte gere a falsa sensação de sobra permanente.
Na prática, a adaptação costuma seguir esta lógica:
| Categoria | Proposta original | Ajuste para renda informal |
|---|---|---|
| Necessidades (50%) | Percentual fixo sobre o salário do mês | Calculado sobre a média de renda, priorizando o custo mínimo mensal como piso |
| Desejos (30%) | Percentual fixo sobre o salário do mês | Variável: reduzido nos meses abaixo da média, ampliado nos meses acima dela |
| Investimentos e reserva (20%) | Percentual fixo sobre o salário do mês | Tratado como prioridade nos meses de entrada mais alta, mesmo que o percentual varie mês a mês |
O ponto que merece mais atenção nessa adaptação é a parcela destinada ao futuro. Os 20% que a regra reserva para investimentos e reserva de emergência cumprem, para quem tem renda fixa, uma função de planejamento de longo prazo. Para quem vive de renda informal, essa mesma parcela assume um papel duplo: sustenta tanto os objetivos de longo prazo quanto a própria margem de segurança que absorve a oscilação mensal descrita nas seções anteriores. Por isso, nos meses de entrada mais alta, é essa fatia que costuma merecer prioridade antes de qualquer ampliação nos gastos discricionários.
A diferença está no vínculo e na previsibilidade. A renda formal costuma ter contrato e periodicidade definida; a informal pode vir de atividades sem esse vínculo, como prestação de serviços ou vendas. Em ambos os casos, a variação da receita é o ponto que exige ajustes no orçamento.
Porque o valor disponível muda de um mês para outro. Antes de dividir a renda entre categorias, é preciso saber qual gasto mínimo precisa ser coberto.
É a soma das despesas essenciais, como moradia, alimentação e transporte. Esse valor cria uma referência para decidir quanto da renda precisa ser reservado para manter o básico em dia.
Classifique cada gasto conforme ele é indispensável para viver ou trabalhar, ou se pode ser adiado. Moradia e alimentação entram no primeiro grupo; lazer e compras não planejadas, no segundo.
Porque assinaturas, financiamentos e parcelamentos continuam vencendo quando a entrada cai. Para avaliá-los, observe também os meses de menor receita registrados.
Ela funciona como referência de proporção. Uma forma de adaptá-la é usar a média de renda do histórico, em vez do valor recebido em um único mês.
Não existe um percentual único. Nos meses acima da média, parte do excedente pode ser direcionada à reserva antes de ampliar gastos adiáveis.
Sim. Comece registrando entradas e saídas e evite assumir novos gastos fixos até conhecer melhor o ritmo da própria renda.
Organizar as finanças com renda informal não depende de encontrar a fórmula perfeita de percentuais, mas de construir um método que resista à variação em vez de ser derrubado por ela. Isso significa conhecer o próprio histórico de entradas e saídas, calcular o piso real de gastos, separar com critério o essencial do dispensável, evitar compromissos dimensionados pelos melhores meses e usar os períodos de maior entrada para formar a margem que sustenta os períodos mais fracos.
Regras como a 50-30-20 continuam úteis nesse processo, desde que aplicadas sobre uma média de renda e não sobre o valor isolado de um único mês. O próximo passo prático é simples: reunir alguns meses de registros de entradas e saídas e, a partir deles, calcular o próprio custo mínimo mensal — a base sobre a qual qualquer outro ajuste de orçamento vai se sustentar.

Entenda o que é renda passiva, veja exemplos como dividendos, aluguéis e royalties e saiba diferenciá-la da renda ativa e do dinheiro fácil.
Descubra quais habilidades e práticas ajudam a desenvolver um negócio, incluindo planejamento, gestão do tempo, comunicação, resiliência e aprendizado contínuo.
Entenda como empreendedorismo e inovação se relacionam, conheça tipos de inovação e veja como inovar em pequenos negócios sem grandes investimentos.